Опубликованный в пятницу отчет по занятости за сентябрь развенчал иллюзии о силе рынка труда США. Экономика создала всего 29 тыс. рабочих мест против прогноза 84 тыс., при этом данные за июль и август были суммарно пересмотрены вниз на 60 тыс. Средняя почасовая оплата выросла лишь на 0,05 доллара (+0,1%), годовой рост — 3,0%.
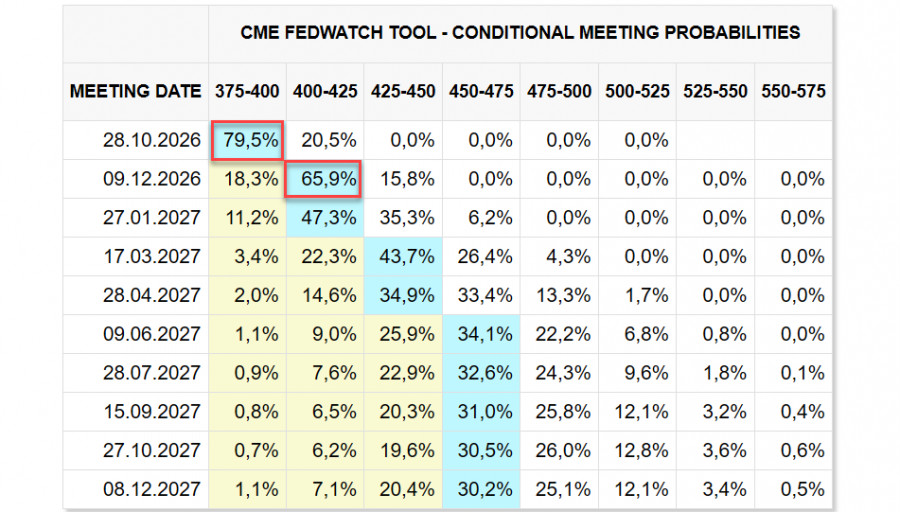
Реакция рынка была предсказуемой, фьючерсы на индексы выросли, доходности казначейских облигаций упали. Рынок прочитал, что на фоне таких слабых данных ФРС воздержится от повышения ставки в октябре.
Представители ФРС активно высказывались на прошлой неделе, но единства в их рядах не наблюдалось. 29 сентября вице-председатель ФРС Джон Уильямс в выступлении в Университете Буффало заявил, что «нет необходимости торопиться» с дальнейшим повышением ставки. Он дал понять, что у ФРС есть время оценить данные перед следующим шагом, и что дополнительное повышение «позже в этом году» может быть уместным. Майкл Барр в свою очередь заявил, что дальнейшая корректировка политики всё ещё необходима, глава ФРБ Нью-Йорка Гулсби ждет доказательств замедления инфляции, Лиза Кук вообще не видит доказательств замедления инфляции.
В итоге базовым сценарием теперь является декабрьское повышение, но и октябрь еще не исключен. Для доллара это безусловно медвежий сигнал, но нельзя сказать что очень сильный, поскольку игроки и ранее подозревали, что ястребиная бравада Уорша во многом не подкреплены реальными данными.
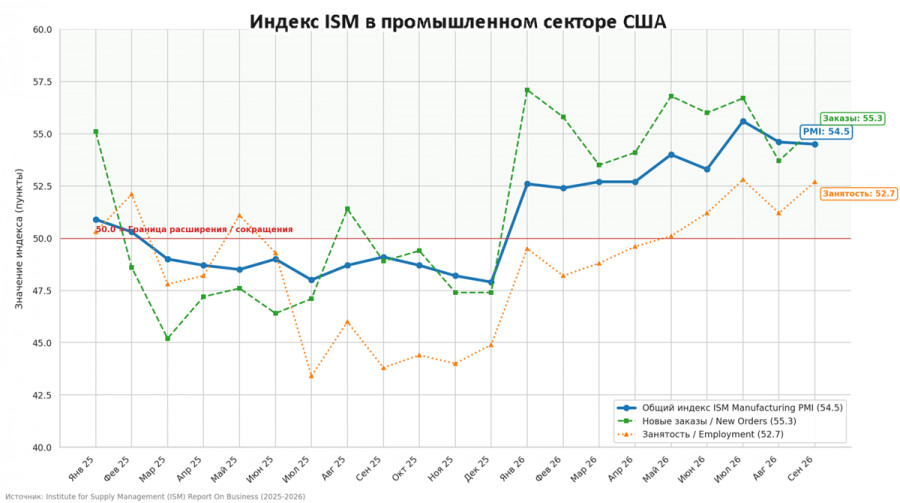
Другие данные противоречивы и не дают однозначной картины ISM в промышленности (сентябрь). Промышленный PMI составил 54,5 — чуть ниже августовских 54,6, но рост показали и новые заказы, и занятость. Но главное, что ценовой компонент взлетел до 77,9 с 71,1 в августе, максимум с мая.
Предпочитаемый ФРС индикатор инфляции, а именно базовый PCE за август оказался чуть ниже прогноза, рост на +0,2% м/м (ожидалось +0,3%), годовой рост 3,0%. Всё еще далеко до таргета в 2%, но и роста нет, что опять-таки добавляет аргументов в пользу паузы в октябре.
В целом расклад для доллара стал менее бычьим, и можно было бы в краткосрочной перспективе ожидать его ослабления, но последние данные CFTC против такого сценария. Совокупная длинная позиция по USD против основных валют выросла на 5.7 млрд., достигнув 24.1 млрд., рост более чем уверенный, то есть спекулянты рассчитывают на укрепление доллара.
В целом, это логично, если исходить из того, что США совершенно не заинтересованы в разрешении конфликта с Ираном, поскольку страдают от него все, кроме самих США. Заполнение газовых хранилищ в Европе – минимальное за всю историю наблюдений, поставки ограничены и нерегулярны, и США получают выгоду от вялотекущего конфликта как единственный надежный поставщик СПГ в Европу. В абсолютных величинах эта выгода, конечно не столь велика, но угроза роста инфляции и замедление экономического роста во всех крупных экономиках, кроме самих США, не снижается, а только нарастает, и в этом сценарии спрос на доллар вряд ли может заметно снизиться.
Исходим из того, что в краткосрочной перспективе доллар может немного скорректироваться против сырьевых валют, но европейские валюты перед гораздо большей угрозой, и в среднесрочной перспективе доллар будет чувствовать себя более чем уверенно независимо от того, какое решение по ставке ФРС примет в октябре.
БЫСТРЫЕ ССЫЛКИ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Контакты