Téhéran affirme qu’il ne se limitera plus à une posture défensive. L’Islamic Revolutionary Guard Corps (IRGC) a officiellement annoncé l’adoption d’une stratégie plus dure, offensive et asymétrique. Le général
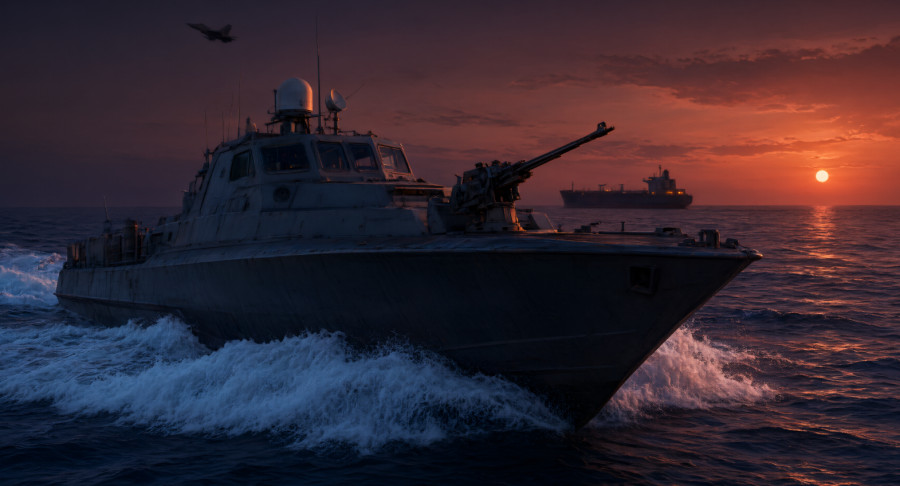
Téhéran affirme qu’il ne se limitera plus à une posture défensive. L’Islamic Revolutionary Guard Corps (IRGC) a officiellement annoncé l’adoption d’une stratégie plus dure, offensive et asymétrique. Le général de brigade Hossein Mohebbi a déclaré que la doctrine des frappes purement « en représailles » est révolue : tout agresseur potentiel s’exposera à des frappes préventives et à des opérations de grande ampleur visant à démontrer la détermination de l’Iran et ses capacités militaires.
La rhétorique s’est traduite par des actes. Des pétroliers et des navires commerciaux dans le golfe Persique ont été pris pour cibles, et les eaux proches du détroit d’Ormuz ont été minées. Les forces houthis pro?iraniennes ont également intensifié une campagne agressive contre l’Arabie saoudite, avec notamment des attaques régulières contre les infrastructures énergétiques du royaume et une frappe récente contre l’aéroport international de Dammam. Suivez le lien pour plus de détails.
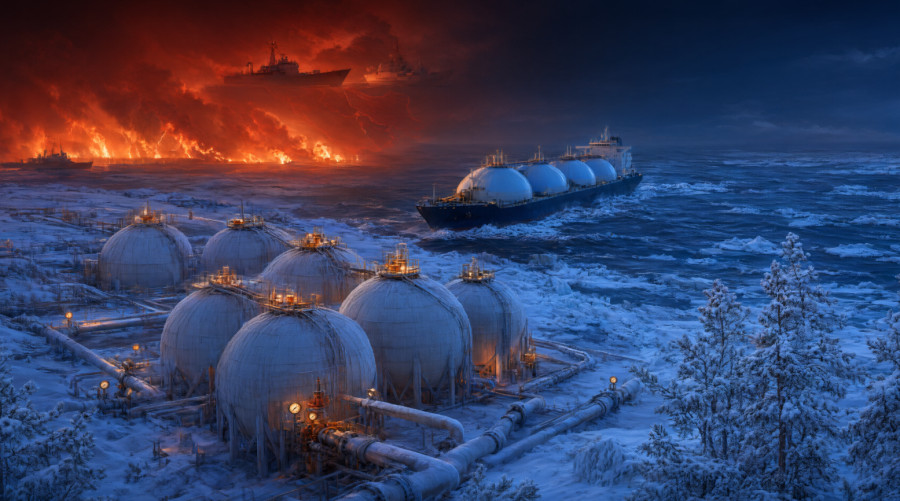
Donald Trump a catégoriquement rejeté toute discussion avec l’Iran et a laissé entendre que des mesures décisives contre Téhéran seraient probablement envisagées après les élections de mi-mandat. Le président américain affirme que l’économie iranienne et ses capacités militaires sont déjà affaiblies et attribue à une ligne américaine plus dure le fait d’avoir empêché l’Iran de se doter de l’arme nucléaire. Cela étant, la Maison-Blanche ne devrait pas prendre le risque d’une escalade directe avant que les électeurs ne se rendent aux urnes, même si sa rhétorique montre clairement qu’elle ne cherchera pas de compromis diplomatique avec Téhéran.
Pendant ce temps, l’Europe se rapproche d’une grave crise énergétique, due moins à une pénurie mondiale de GNL qu’à des erreurs stratégiques et à une concurrence acharnée avec l’Asie. Physiquement, les approvisionnements en GNL existent, mais des prix record reflètent un pari politique raté : dans l’espoir de bénéficier d’un carburant meilleur marché, les Européens ont sous-rempli leurs stocks, qui ne sont aujourd’hui qu’à environ 72 % à l’approche de l’hiver. Les achats d’urgence de la Chine en pleine crise du charbon ont encore renforcé la pression. Il en résulte une véritable guerre des prix entre l’Europe et l’Asie pour chaque méthanier, et un hiver rigoureux constituera un test de résistance extrême pour les économies européennes. Suivez le lien pour plus de détails.
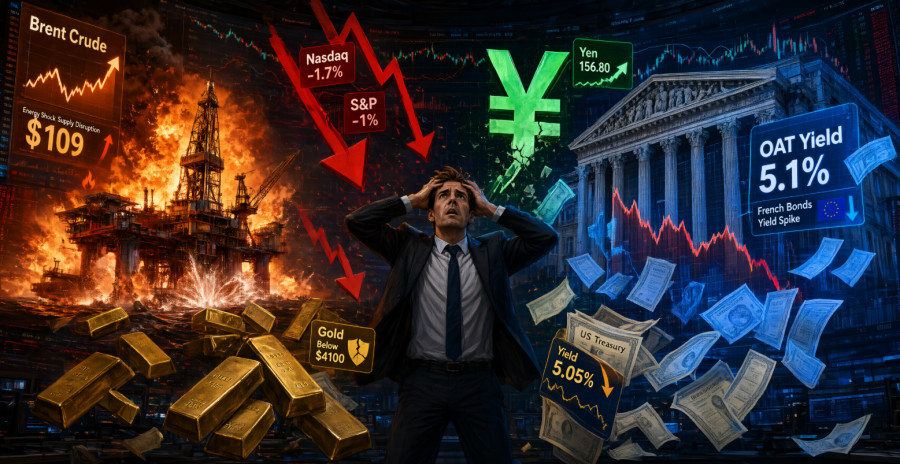
Le schéma classique — baisse des rendements, hausse des actions — ne fonctionne pas aujourd’hui. Les investisseurs se ruent sur les obligations tout en vendant simultanément les actions, l’or et l’argent. Le yen se renforce. Le moteur du mouvement n’est pas le sentiment vis-à-vis de la Fed, mais un mélange toxique de choc pétrolier (le Brent a franchi les 109 $ après une attaque contre Saudi Aramco) et de crise de la dette française (les rendements des OAT à des niveaux jamais vus depuis 2002). Le paradoxe, c’est que la hausse du pétrole alimente les anticipations d’inflation, accroît la probabilité d’une hausse des taux de la Fed en décembre et rend les actifs à rendement réel comme les métaux moins attractifs malgré leur statut de valeur refuge.
À la pression s’ajoutent des résultats décevants liés à l’IA. Lam Research a chuté de 8,5 %, IBM a perdu 5,4 % et Tesla a reculé de près de 5 % après avoir revu à la baisse ses prévisions de capex. Le yen s’est apprécié jusqu’à environ 156,80 pour un dollar, la Bank of Japan ayant laissé entendre une normalisation en décembre. Il ne s’agit pas d’un épisode classique de fuite généralisée devant le risque, mais d’un stress centré sur les États-Unis et l’Europe. Tant que le pétrole évoluera autour de 110 $ et que le spread français restera instable, les marchés demeureront fragiles et en équilibre précaire. Tous les regards se tournent vers la réunion du FOMC des 27–28 octobre, à l’affût du moindre signal concernant un mouvement de taux en décembre. Suivez le lien pour plus de détails.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contactez-nous