Les actions asiatiques ont progressé de 0,4 %, mettant fin à une série de pertes de quatre jours, et les contrats à terme sur indices américains étaient en hausse d’environ 0,2 % avant la décision de la Fed de mercredi, tandis que les marchés européens se préparaient à ouvrir en territoire positif. Le marché intègre désormais une probabilité de plus de 90 % d’une hausse de taux — la première depuis 2023 — et ce degré de confiance contribue à expliquer la progression mesurée, plutôt que spectaculaire, des actifs risqués : les investisseurs attendent surtout la confirmation d’un scénario déjà intégré dans les cours plutôt que de se positionner pour une surprise.
Les rendements des Treasuries sont montés en séance jusqu’à 5,04 %, un sommet inédit depuis 2007 et au-dessus du plus haut d’hier à 5,02 %, avant de se détendre autour de 4,99 % pendant la séance asiatique. La récente envolée des prix de l’énergie, conjuguée à la hausse des anticipations de relèvement des taux de la Fed, a déclenché la vague de ventes sur le marché obligataire ces derniers jours ; le léger repli des rendements semble désormais traduire des conditions de surachat à court terme plutôt qu’un véritable retournement des attentes vis-à-vis de la Fed.
Le pétrole a apporté un certain répit : le Brent a cédé environ 0,5 %, à 108,20 dollars, après qu’un rapport sectoriel a montré une hausse des stocks américains, donnant l’impression que le récent rally tiré par l’offre était allé trop loin.
Dans le même temps, l’or s’est redressé pour revenir autour de 4 330 dollars l’once, effaçant une partie des pertes des deux précédentes séances de baisse. Ce rebond du métal dans un contexte de pause dans la hausse des rendements s’inscrit dans l’idée que l’or peut trouver un soutien sous différents scénarios de politique monétaire de la Fed — qu’il s’agisse d’une hausse de taux qui accentue le risque de récession ou d’une pause qui ravive les interrogations sur la crédibilité de la banque centrale.
Le Bitcoin est resté sous pression après que le Sénat américain a bloqué un projet de loi majeur sur la structure du marché des cryptomonnaies. Cette décision profite aux partisans d’une réglementation plus stricte et pénalise le marché crypto en supprimant un catalyseur potentiel pour les flux d’investisseurs institutionnels.
Comme je l’ai mentionné plus haut, la Fed reste au centre de l’attention. Une inflation sous-jacente plus forte que prévu la semaine dernière, conjuguée à la montée des inquiétudes autour du déficit budgétaire, a renforcé les anticipations selon lesquelles le président Kevin Warsh et ses collègues pourraient durcir leur politique. À mon sens, le marché sous-estime le risque d’une hausse de taux sans indications claires sur la trajectoire future : un tel scénario inciterait les investisseurs à exiger une prime de terme plus élevée sur les obligations de longue maturité comme protection contre l’inflation, même si les taux courts suivent la trajectoire définie par la Fed.
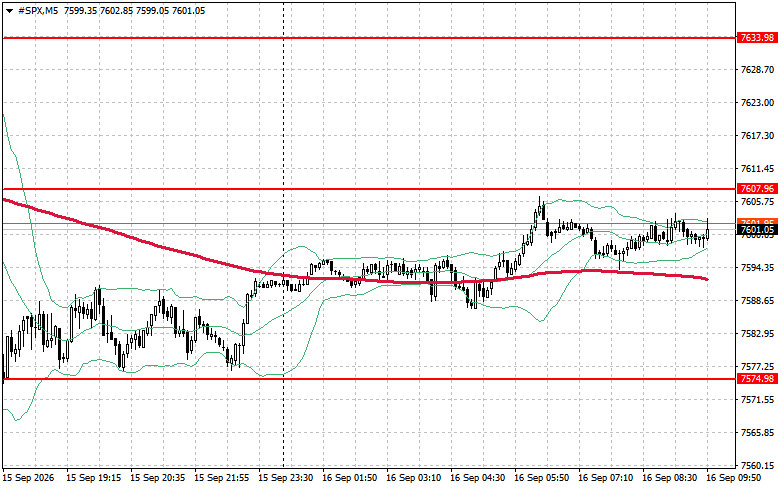
Une analyse technique du S&P 500 montre que la tâche immédiate des acheteurs aujourd’hui est de franchir la résistance à 7 607 $. Cela témoignerait d’une certaine force et ouvrirait la voie vers 7 633 $. Se maintenir au-dessus de 7 656 $ renforcerait encore la position des haussiers. À la baisse, si l’appétit pour le risque diminue, les acheteurs devront défendre le niveau de 7 574 $. Une cassure à ce seuil ramènerait rapidement l’indice vers 7 563 $ et ouvrirait la voie à 7 546 $.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contactez-nous