Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
Andrew Bailey, le gouverneur de la Bank of England, a reconnu devant le Treasury Committee de la Chambre des communes que les risques d’inflation sont « orientés à la hausse » et a indiqué clairement que la volatilité des prix de l’énergie se transmet aux marchés financiers. Dans le même temps, il a catégoriquement rejeté l’existence de tout « plan secret de hausse des taux ». Bailey a souligné que les taux hypothécaires au Royaume-Uni ont augmenté d’environ 75 points de base depuis le début du conflit dans le Golfe — la plus forte hausse parmi les pays du G7.
Les données économiques sont mitigées. Le PIB a progressé de 0,4 % sur un mois en juillet, mais la situation industrielle est nettement plus sombre — la production a reculé de 0,5 % sur trois mois. Les chiffres du commerce extérieur montrent des exportations faibles face à des importations résilientes, creusant un déficit structurel alimenté par la dépendance aux importations d’énergie.
Bien que les prix de l’énergie aient déjà atteint le « scénario défavorable » intégré dans les prévisions de juillet de la Bank of England, les preuves d’effets secondaires restent limitées.
La situation dans le golfe Persique ajoute une variable décisive à un tableau déjà complexe. Le Brent est monté à 110 $ le baril, et les valeurs de pointe de la courbe du gaz britannique atteignent 210 pence par therm — des niveaux qui semblaient improbables il y a quelques mois à peine. Le NIESR prévoit un pic d’inflation à 3,8 % en février 2027, avec un retour à l’objectif de 2 % repoussé à 2029. Les arriérés des ménages sur les factures d’énergie ont dépassé 4 milliards de livres sterling.
Les opérateurs de marché anticipent environ 47 points de base de hausses de taux sur la livre d’ici la fin de l’année.
Un niveau de taux plus élevé que dans la zone euro soutient la livre via le différentiel de taux d’intérêt, mais toute donnée confirmant la transmission du choc énergétique à l’inflation sous-jacente pourrait amener les marchés à intégrer un resserrement supplémentaire. Cela ferait monter la livre à court terme, mais au prix d’une détérioration des perspectives de croissance.
Le rapport d’inflation d’août montrera si l’inflation globale continue de progresser tandis que l’inflation sous-jacente reste stable — un résultat qui permettrait à la Bank of England de marquer une pause sans perdre en crédibilité.
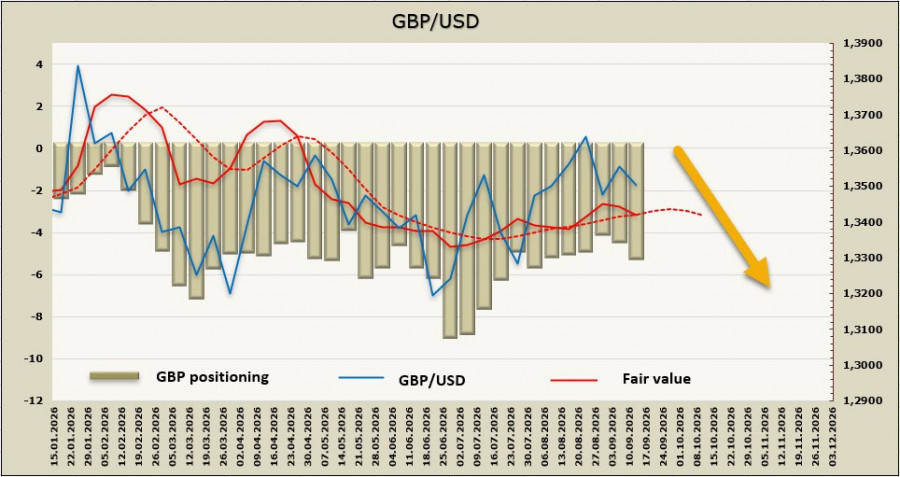
Selon le rapport de la CFTC, la position nette vendeuse sur la livre s’est accrue de 0,8 milliard de livres au cours de la semaine, pour atteindre –4,97 milliards. Le positionnement spéculatif demeure baissier ; la dynamique de prix implicite s’est affaiblie et devrait probablement passer sous sa moyenne de long terme.
Une semaine plus tôt, nous avions indiqué que la livre conserverait un biais haussier si les anticipations de hausse de taux de la Federal Reserve ne changeaient pas. Le marché ne nous a pas déçus et table désormais sur un relèvement des taux par la Fed mercredi, ce qui renforce logiquement le dollar. Le GBP/USD s’est rapproché du support à 1,3460–1,3470, et la probabilité d’une cassure a nettement augmenté. Nous ne nous attendons pas à ce que la livre clôture nettement sous ce niveau avant la décision du FOMC le 16 septembre, mais les chances d’une rupture baissière se sont clairement accrues. Si la Fed ne déçoit pas, le prochain objectif sera le support à 1,3425. Il y a désormais sensiblement moins de raisons d’anticiper une reprise de la hausse.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contactez-nous