EUR/USD 於 11 月開局走高:週一歐元上漲約 0.5%,至 1.1237,先前上週收於 1.1160。這是在該貨幣對於 10 月 29 日觸及一年低點 1.1104 之後出現的明顯反彈。
EUR/USD 於 11 月開局走高:週一歐元上漲約 0.5%,至 1.1237,先前上週收於 1.1160。這是在該貨幣對於 10 月 29 日觸及一年低點 1.1104 之後出現的明顯反彈。但這是否意味著趨勢反轉?就基本面來看,答案仍是否定:這波上漲主要是由於油價走低以及美國大選前的部位了結所致,而歐元的核心問題依然存在。
週一是什麼因素支撐了歐元?
主要因素是油價。隨著在卡達斡旋下,伊朗與美國之間的談判持續進行,Brent 原油價格下跌約 3%,至每桶 110 美元。媒體報導指出,美國總統 Donald Trump 承諾在期中選舉前不會發動攻擊,但並未排除之後採取行動的可能性。對大多數能源依賴進口的歐元區而言,油價走低有助於緩解停滯性通膨的威脅。
第二個原因是部位調整。在投票前,大型投資人削減美元多頭部位,美國公債殖利率也小幅回落。市場參與者普遍將此視為因部位回補而出現的戰術性反彈,而非趨勢反轉。AMINA Bank 指出,對沖基金在 10 月蒙受重大虧損,使得市場在面對意外時的吸收能力相對有限。
歐元區數據:好於預期,但尚未出現拐點
近期數據表現參差不齊,但大致符合預期。歐元區第三季 GDP 成長 0.4%,高於預期的 0.2%;失業率則維持在 6.5%。德國 10 月通膨率從 3.3% 放緩至 2.8%,低於預期,主要受惠於燃料稅的暫時調降。德國核心通膨也降至 2.1%。
各國情況並不一致。法國經濟在第三季萎縮 0.1%,義大利則零成長,而義大利 10 月通膨率躍升至 5.4%。德國通膨放緩,削弱了 12 月 ECB 升息的理由,從而限制了對歐元的支撐力道。
法國:Fitch 下調評等展望
上週五,Fitch 將法國主權評等展望從「穩定」下調為「負向」。Moody's 先前已維持「負向」展望。在持續抗議之際,法、德 10 年期公債殖利率利差擴大 9 個基點至 165 個基點,法國 10 年期公債殖利率約在 4.97% 附近交易。法國公共債務規模達 GDP 的 119%,2027 年預算仍未簽署,而在明年春季總統大選前,邊緣政黨候選人在民調中暫居領先。
ECB:不確定性仍然存在
10 月 29 日,ECB 將存款利率維持在 2.50%,並指出金融環境已趨緊。ECB 總裁 Christine Lagarde 宣布將於 2027 年 2 月 7 日卸任,接班人選尚未公布。市場目前預期 ECB 將在 12 月升息,但德國通膨放緩與法國殖利率上升,讓這項預期變得不那麼明朗。
美國:選舉與勞動市場
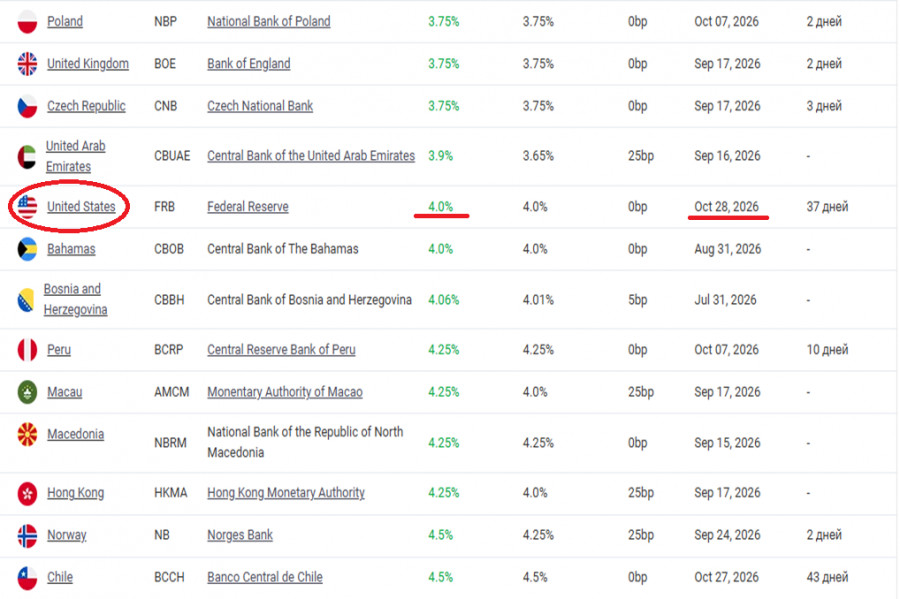
10月28日,聯準會維持利率在3.75–4.00%,其中有兩位委員投票贊成升息。美國第三季實質GDP按年率計成長3.4%;就業成本指數則較去年同期上升3.4%。市場仍然認為聯準會在12月8–9日會議升息的機率較高。
本週市場焦點有兩大事件。11月3日將舉行期中選舉。預測顯示,Democrats 極有可能贏得眾議院控制權,但參議院的結果則較難預料。Standard Chartered 提醒,民調反映出強烈的「反現任」情緒,但這並不一定會完全轉化為最終選舉結果。11月6日則將公布美國10月就業報告:若數據強勁,將強化市場對聯準會12月升息的預期。
利差情況
目前聯準會利率上限(4.00%)與ECB 存款利率(2.50%)之間的利差為150個基點。若聯準會在12月再度升息,而ECB 在德國通膨放緩的背景下選擇暫停,利差可能擴大至175個基點。目前歐元的反彈並未改變這一因素。
可能改變格局的因素
有利歐元的因素:
- 國際油價持續下跌,且中東和平談判取得進展;
- 美國選舉結果導致財政前景不確定性上升,拖累美元走弱;
- 11月6日公布的美國就業數據偏弱,降低市場對聯準會進一步收緊的預期;
- 法國預算案獲得通過。
不利歐元的因素:
- 美國就業或通膨數據強勁;
- 選後中東地區再度爆發衝突、油價回升;
- 法國局勢進一步惡化,利差持續走擴;
- 在通膨放緩之下,ECB 擱置原定12月升息計畫。
技術面:向上反彈測試壓力區
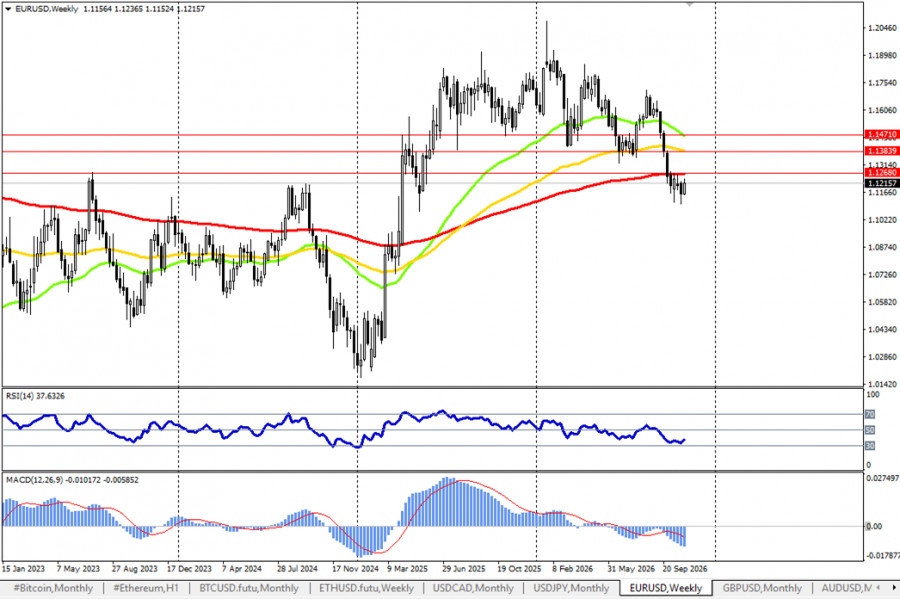
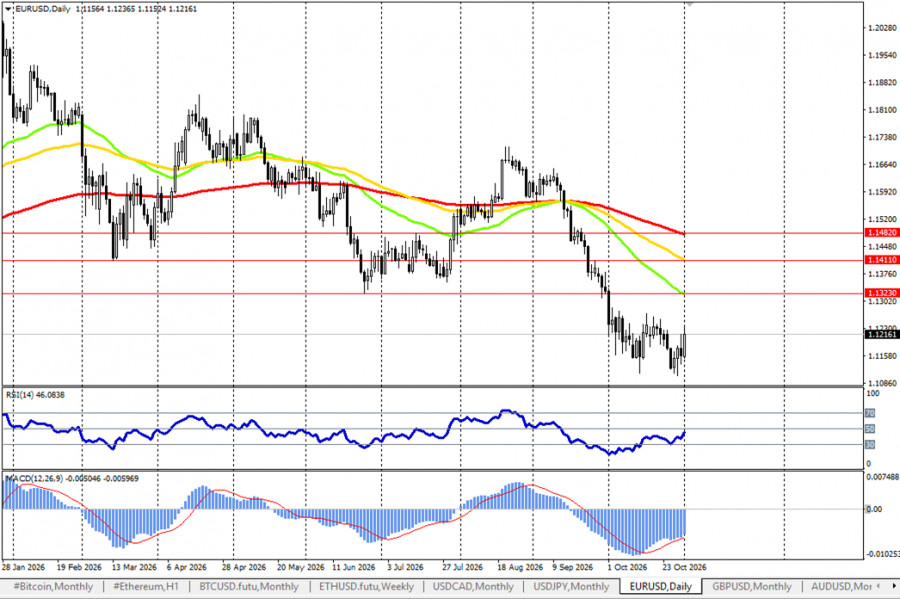
在日線圖上,該貨幣對仍處於跌勢:價格位於 EMA 50(1.1323)、EMA 100(1.1411)及 EMA 200(1.1482)之下。在週線圖上,價格也位於週線 EMA 200(1.1268)之下。目前的上漲屬於回調,用以修正超賣狀態。關鍵阻力位於 1.1268–1.1272 區間,該區間匯聚了週線與四小時 EMA 200,同時也是 10 月震盪區間的上沿。支撐位在 1.1171–1.1181,其後是今年低點 1.1104。
結論
週一歐元的上漲屬於暫歇,而非反轉。這波走勢主要受油價下跌及投票前回補部位所推動,而主要的下行壓力依然存在:法國遭遇雙重負面評級展望、ECB 領導層前景不明,以及有利於美元的利率差。
在當前水準買入歐元,相當於押注油價進一步走弱以及美國數據令人失望;在此位置做空,則忽略了該貨幣對尚未觸及強阻力,同時市場在選舉前仍處於平倉階段。
關鍵一週:11 月 3 日的美國期中選舉與 11 月 6 日的美國就業報告。若此次回調升至 1.1268–1.1272,且強勁的美國數據進一步確認 Fed 鷹派路徑,歐元將再度面臨壓力。在此之前——以觀望為宜。
本資料僅供資訊與分析參考,不構成個別投資建議。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们