本週主要的焦點在於美國期中選舉。第一批初步結果將在週三早上出爐,但最終的計票依慣例可能需要數週時間。
本週主要的焦點在於美國期中選舉。第一批初步結果將在週三早上出爐,但最終的計票依慣例可能需要數週時間。同時,美國選民的投票熱情創下新高——在僅僅四天的提前投票期間,超過 20% 的已登記選民已經完成投票,正式打破 2022 年期中選舉創下的紀錄。據消息來源顯示,在 27 個嚴格記錄選民黨派屬性的州當中,提前投票出現明顯傾斜:
但現在就判定共和黨失敗仍為時過早。歷史經驗顯示,保守派選民更傾向於在正式投票日當天親自到場投票。在 Polymarket 等預測市場上,賭盤相當火熱:民主黨贏得參議院控制權的機率目前被定價在 69%,而眾議院控制權幾乎也被完全押注在民主黨身上。此次選舉的主旋律是家庭部門深重的經濟壓力。根據 Bloomberg 報導,目前平均美國家庭有整整一半的支出僅用於住房與食物——這是過去 15 年來生活成本最嚴峻的紀錄。選民正用錢包投票。
為何華爾街押注「立法僵局」?
坦白說,美國的基本經濟政策走向,即使在這次選後也不太可能出現劇烈翻轉。伊朗衝突、全面性貿易關稅以及龐大的聯邦財政赤字,無論國會最終版圖如何變化,都將持續存在。不過,對投資組合管理人而言,權力平衡依然關鍵。分裂國會幾乎可以肯定會在 2027 年引爆一場圍繞聯邦債務上限的激烈政治鬥爭。因此,金融市場必須對三種核心情境進行定價:
就在華府準備清點選票之際,華爾街科技板塊也在上演自己的戲碼。大型科技股股價已經跌破這些公司近期為興建資料中心與採購晶片而進行大規模融資時的發行價。單憑一個「AI」的故事,投資人已不再願意為無止盡的成長買單:
整體來看,金額超過 1,330 億美元的股票發行案目前都處於「破發」狀態。華爾街充滿疑問:這些龐大的資本支出最終真的能回本嗎?這是否意味著,對所有掛著「AI」標籤的專案就無條件買單的時代已經結束?作為科技風險升溫的最後一記警訊,金融圈收到了網路安全警報:FBI 正式指控與北韓政權有關聯的駭客組織「TraderTraitor」對某加密貨幣交易所發動了一場前所未見的攻擊。
結果,約 60 億美元的資產從 Binance 被盜走。美方部門披露了整條洗錢路徑:
FBI 與 IRS 已向民間金融科技公司、交易平台及驗證節點發布緊急指引:必須立即且全面封鎖所有與 TraderTraitor 有關聯的地址。這一先例凸顯出,在面對高度複雜的次世代攻擊時,現代數位基礎設施仍是多麼脆弱。
市場在交火聲中步入 11 月:選民的裁決即將到來、科技巨頭的韌性正被重新評估,而地緣政治風險也在升高,看不到任何喘息空間。
11 月 2 日,01:00 / 澳洲 / S&P Global 製造業 PMI(終值,10 月)/ 前值:52.0 / 實際:49.6 / 預期:49.7 / AUD/USD – 上漲
S&P Global 9 月調查顯示,澳洲製造業已轉入收縮區間:綜合 PMI 降至 49.6,主因是客戶需求轉弱,以及新訂單連續三個月來首次下滑。買方的謹慎情緒源自:
在海運物流持續受擾的情況下,企業被迫削減原物料採購。同時,能源、運輸與勞動力成本上升,推升生產者物價通膨,迫使工廠在售價中轉嫁成本。預期 10 月終值將顯示活動指標略有改善,對澳幣形成支撐。
11 月 2 日,01:00 / 澳洲 / Melbourne Institute 通膨指標(10 月)/ 前值:4.8% / 實際:2.8% / 預期:– / AUD/USD – 波動加劇
Melbourne Institute 的領先通膨指標顯示,價格漲幅自前一個月的 4.8% 急劇放緩至 2.8%。這項月度指標作為官方季度統計的前瞻信號,反映出各主要消費品與服務項目的價格壓力明顯緩解。由於市場對本次數據沒有形成一致預期,該公布可能引發澳幣明顯波動。
11 月 2 日,03:30 / 澳洲 / 建築許可(9 月)/ 前值:10.9% / 實際:10.3% / 預期:-4.7% / AUD/USD – 下跌
澳洲 8 月建築許可增幅略為放緩至 10.3%,但仍遠高於約 2.5% 的長期歷史平均水平。近期的強勁表現主要受先前已核准開發計畫進入收尾階段所支撐。然而,投資人對新專案的興趣仍受到以下因素壓抑:
預期 9 月數據將顯示開發商活動急劇下滑並跌入深度收縮區間,這將對澳幣構成壓力。
11 月 2 日,03:30 / 日本 / S&P Global 製造業 PMI(終值,10 月)/ 前值:54.9 / 實際:54.1 / 預期:53.3 / USD/JPY – 上漲
日本 9 月製造業增長動能放緩:PMI 降至 54.1,反映近月來產出與銷售增幅最為溫和。不過,日本企業仍然:
在企業為應對未來訂單而備貨之下,庫存水準接近近四年高點。預期 10 月終值將進一步顯示製造業動能降溫,對日圓形成壓力。
11 月 2 日,04:45 / 中國 / RatingDog 製造業 PMI(10 月)/ 前值:51.5 / 實際:52.1 / 預期:52.0 / Brent – 下跌,USD/CNY – 上漲
中國 9 月由 RatingDog 公布的製造業 PMI 升至 52.1,為自春季中以來的最快擴張步伐,動力來自內外需同步回暖。
工廠為了應對湧入的訂單而提高產量與招工,同時,連續四個月的原物料價格上漲也促使企業略為調升售價。企業對前景的樂觀情緒有所改善,但仍低於長期平均水準。市場普遍預期 10 月擴張速度將略有放緩,這將對 Brent 原油價格不利並推高 USD/CNY。
11 月 2 日,08:30 / 澳洲 / RBA 商品價格指數(10 月)/ 前值:16.2% / 實際:15.5% / 預期:15.1% / AUD/USD – 下跌
RBA 9 月商品價格指數放緩至 15.5%,創六個月低點。下行壓力主要來自:
這些跌勢抵消了農產品與部分有色金屬的上漲。在以澳幣計價時,出口商品籃子上漲 6.6%,反映出溫和的匯率效應。分析師預期 10 月商品價格漲幅將進一步放緩,指向澳幣面臨下行風險。
11 月 2 日,10:00 / 德國 / 零售銷售(9 月)/ 前值:-2.2% / 實際:-0.4% / 預期:-0.3% / EUR/USD – 上漲
德國 8 月零售銷售下降 0.4%,跌幅明顯收斂於 7 月的 2.2% 下滑。雖然家庭消費仍低於約 0.5% 的長期平均增速,但零售額收縮步伐放緩,顯示家庭正在逐步適應當前價格環境。市場預期 9 月將出現一定程度的改善,這對歐元而言屬正面訊號。
11月2日,11:55 / 德國 / S&P Global 製造業 PMI(終值,10月)/ 前值:54.3 / 實際:53.9 / 預期:54.2 / EUR/USD – 上漲 德國10月製造業 PMI 升至 54.2,創兩個月新高,確認工業景氣持續改善:
受油價、商品及零組件成本上升影響,生產者物價通膨加速升至自5月以來高位,抑制了製造商對未來六個月的樂觀預期。歐洲最大經濟體工業復甦的最終確認,將對歐元形成支撐。
11月2日,12:00 / 歐元區 / S&P Global 製造業 PMI(終值,10月)/ 前值:52.7 / 實際:52.9 / 預期:52.4 / EUR/USD – 下跌 歐元區10月最終製造業 PMI 回落至 52.4,為三個月低點,反映出在連續兩個月增長之後,就業出現小幅下降。隨著中東緊張局勢再起,歐洲工廠大幅加快預防性原物料採購,使原物料庫存升至近四年高位,交貨期延長幅度則創下自夏季初以來最大。能源、燃料和運輸成本飆升,引發進口成本通膨急劇上升,超過年度平均水準。市場預期下一份報告將顯示該區工業擴張放緩,這將對歐元構成壓力。
11月2日,12:30 / 英國 / S&P Global 製造業 PMI(終值,10月)/ 前值:51.9 / 實際:51.7 / 預期:52.8 / GBP/USD – 上漲
英國製造業10月商業景氣出現自晚春以來最明顯改善。綜合 PMI 升至 52.8,主要受惠於:
儘管本地招聘仍然克制,中東危機引發的電子零組件短缺及海運物流中斷,已連續第五個月耗損庫存,但在大型國防與 AI 相關基礎設施投資前景帶動下,英國製造商的樂觀情緒有所提振。預期製造活動的加速將支撐英鎊。
11月2日,16:30 / 加拿大 / S&P Global 製造業 PMI(終值,10月)/ 前值:53.5 / 實際:53.0 / 預期:51.5 / USD/CAD – 上漲 加拿大製造業 PMI 在9月下滑至 51.5,創六個月以來最低。面臨的逆風包括:
能源價格上升及原物料短缺,推升生產者成本通膨至自 2022 年年中以來最高,迫使企業動用庫存並打擊企業信心。工業擴張放緩將對加元造成壓力。
11月2日,16:45 / 美國 / S&P Global 製造業 PMI(終值,10月)/ 前值:53.9 / 實際:55.9 / 預期:56.0 / USDX(6種貨幣美元指數)– 上漲 美國10月最終 S&P Global 製造業 PMI 錄得 56.0,為自 2022 年5月以來製造業狀況最為明朗的改善。儘管產出增長與訂單水準略有放緩,但指標仍保有相當緩衝空間。工廠招聘加速至自 2012 年春季以來最快。企業在供應商交貨期創兩年來最大延長之際,持續重建原物料庫存。強勁的工業動能與穩固的勞動力需求獲得確認,將支撐美元。
11月2日,17:00 / 美國 / ISM 製造業 PMI(10月)/ 前值:54.6 / 實際:54.5 / 預期:54.6 / USDX – 上漲 9月 ISM 調查結果確認美國製造業持續擴張:PMI 維持在 54.5,受到新訂單與招聘同步回升的支撐。企業面臨的主要壓力仍是原物料價格指數急升至近 78,反映金屬、燃料及進口關稅成本上漲;加上來自中東的供應延誤,這使管理層更加審慎。市場普遍預期10月報告中的製造動能將進一步加強,這將支撐美元。
11月2日,17:00 / 美國 / ISM 製造業就業(10月)/ 前值:51.2 / 實際:52.7 / 預期:53.0 / USDX – 上漲 9月製造業 ISM 就業分項指數升至 52.7,顯示勞動力需求回升。招聘增幅主要來自:
分析師預期10月製造業就業將進一步加速,有利支撐美國美元。
11月3日,06:30 / 07:30 / 澳洲 / RBA 利率決議與記者會 / 前值:4.35% / 實際:4.60% / 預期:4.85% / AUD/USD – 上漲 澳洲央行一致決議將現金利率上調 25 個基點至 4.60%,為 2011 年以來最高借貸成本,也是今年第四次收緊。決策理由包括:
澳洲央行一致決議將現金利率上調 25 個基點至 4.60%,為 2011 年以來最高借貸成本,也是今年第四次收緊。決策理由包括:
儘管消費支出降溫、主要城市房價下跌及房貸條件收緊,高產能利用率以及企業將成本壓力轉嫁至終端價格的意願,使決策委員會仍維持強硬鷹派立場。市場對進一步收緊的預期將支撐澳元。
11月3日,18:00 / 美國 / JOLTs 職位空缺(9月)/ 前值:733.5萬 / 實際:707.9萬 / 預期:713.0萬 / USDX – 上漲 JOLTs 報告顯示,8月職位空缺減少 25.6 萬,降至五個月低點 707.9 萬。勞動力需求降溫主要體現在:
同時,聘僱人數(520 萬)與總離職人數(510 萬)大致平衡,顯示未出現大規模裁員。企業重啟招聘將支撐美元。
11月3日,18:00 / 美國 / JOLTs 主動離職人數(9月)/ 前值:308.9萬 / 實際:306.6萬 / 預期:305.0萬 / USDX – 下跌 8月主動離職人數降至 307 萬,使離職率維持在 1.9%——接近自 2020 年以來低位。批發貿易與教育領域的降幅,抵消了耐用品行業局部上升,反映家庭在以下背景下更加謹慎:
勞動力流動性下降顯示勞工信心走弱,這將拖累美元表現。
11月3日,18:00 / 美國 / 工廠訂單(月率,9月)/ 前值:0.8% / 實際:0.1% / 預期:1.2% / USDX – 上漲 8月美國製造業新訂單僅溫和成長 0.1%,明顯低於7月增速。電氣設備、初級金屬及機械訂單的小幅增加,支撐非耐久財部門(+0.3%)。工業新合約進一步回升將利多美元。
11月3日,18:00 / 美國 / RCM/TIPP 經濟樂觀指數(11月,先行)/ 前值:45.6 / 實際:46.8 / 預期:46.2 / USDX – 下跌 儘管美國公債市場動盪,RealClearMarkets/TIPP 消費者信心指標在10月升至 46.8,創春季以來新高。各分項指數均有改善:
較強的消費者信心將對美元形成壓力。
11月4日,00:30 / 美國 / API 原油庫存(週度)/ 前值:-493萬桶 / 實際:-203.1萬桶 / Brent – 波動加劇 API 報告顯示,截至10月23日當週,美國商業原油庫存減少逾 200 萬桶,與市場原本預期的增加相反。進一步收緊來自 Cushing 庫存減少(-45.3 萬桶)及美國日均產量降至 1,326.9 萬桶 / 日,部分被成品油庫存增加所抵銷:
由於缺乏官方一致預期,且原油與成品油市場走勢出現分歧,Brent 波動率可能上升。
11月4日,03:30 / 澳洲 / 商業活動指數(10月)/ 前值:-1.6 / 實際:-24.2 / 預期:-24.9 / AUD/USD – 下跌 9月調查顯示,澳洲企業信心急劇下滑至 -24.2,主因不確定性升高、信貸受限,以及第二波燃料與煉油價格上漲。
投入成本與售價指數間 43.2 點的巨大缺口擠壓利潤率,產能利用率跌至 77.2%。企業壓力持續將對澳元構成壓力。
11月4日,01:00 / 澳洲 / S&P Global 服務業 PMI(終值,10月)/ 前值:53.2 / 實際:51.2 / 預期:47.8 / AUD/USD – 下跌
澳洲服務業10月自5月以來首次陷入收縮。綜合 PMI 降至 47.8,反映新客戶流入大幅放緩。需求疲弱主要由以下因素導致:
儘管企業為了清理積壓訂單而增加招聘,但仍將較高成本轉嫁給消費者。若服務業放緩得到進一步確認,將對澳元造成壓力。
11 月 4 日,04:45 / 中國 / RatingDog 服務業 PMI(終值,10 月)/ 前值:51.4 / 實際:51.6 / 預期:51.5 / Brent – 下跌,USD/CNY – 上漲
中國 9 月服務業 PMI 升至 51.6,創初夏以來新高,主要受以下因素支撐:
服務企業連續第五個月增加就業,但勞動力、投入及能源成本上升,將服務業投入成本通脹推升至 4.5 年高位。若中國服務業動能走軟,將對 Brent 形成壓力並推高 USD/CNY。
11 月 4 日,11:55 / 德國 / S&P Global 服務業 PMI(終值,10 月)/ 前值:49.7 / 實際:52.9 / 預期:51.7 / EUR/USD – 下跌
德國 9 月服務業 PMI 維持在 52.9,確認重返擴張區間。由於客戶延後預算批准,新訂單停滯,導致未完成業務再度下降。就業已連續第三個月增加,但招聘力度依然溫和;受惠於汽油價格走低,投入成本通脹有所放緩。服務業放緩將對歐元構成壓力。
11 月 4 日,12:00 / 歐元區 / S&P Global 服務業 PMI(終值,10 月)/ 前值:51.6 / 實際:53.0 / 預期:51.7 / EUR/USD – 下跌
歐元區服務業活動在 9 月觸及 53.0 的高點後,動能開始放緩。隨著法國服務業走向收縮、其他國家新訂單流入轉弱,就業創造降至五個月低位。投入成本通脹下降,反映製造業產能壓力緩解,但企業對未來的預期轉弱。服務業放緩將拖累歐元。
11 月 4 日,12:30 / 英國 / S&P Global 服務業 PMI(終值,10 月)/ 前值:52.5 / 實際:52.1 / 預期:53.1 / GBP/USD – 上漲
英國 10 月服務業調查顯示擴張勢頭延續,主要受以下因素推動:
新訂單增長支撐企業在管理層仍趨謹慎且成本高企的情況下重啟招聘。服務業活動回暖將支撐英鎊。
11 月 4 日,13:00 / 歐元區 / CPI 初值(10 月)/ 前值:3.2% / 實際:3.8% / 預期:3.9% / EUR/USD – 上漲
歐元區 9 月年度 CPI 跳升至 3.8%,創 2023 年秋季以來新高。主要推動因素包括能源關稅大幅上調(+18.9%)、服務價格上升(+3.2%)及食品價格走高(+1.3%),推動核心通脹升至 2.5%。價格壓力在主要經濟體中擴散,帶動德國、法國、荷蘭、義大利(至 4.2%)及西班牙(至 5.0%)的通脹率上升。通脹持續偏高將加大 ECB 收緊政策壓力並支撐歐元。
11 月 4 日,16:15 / 美國 / ADP 就業變動(10 月)/ 前值:36k / 實際:90k / 預期:65k / USDX – 下跌
ADP 私營部門就業估算在 9 月增至 90k,扭轉此前連續三個月放緩的局面。新增就業主要集中在:
這抵消了金融與專業服務領域的就業下滑。穩定的就業增長及平穩的薪資顯示企業勞動力市場尚未出現明顯惡化。若私營部門招聘放緩,將拖累美元。
11 月 4 日,16:30 / 加拿大 / 貿易帳(9 月)/ 前值:7.9 億加元 / 實際:42.0 億加元 / 預期:37.0 億加元 / USD/CAD – 上漲
儘管加元走強,加拿大 8 月貿易順差仍躍升至 42 億加元,創 2022 年春季以來新高。出口成長 2.5%,主要因大宗商品出貨增加(+4.7%),背景包括:
進口下降 2.0%,主因汽車進口減少(-8.8%),以及未加工貴金屬和鉑族金屬進口大幅下滑(-40.0%)。貿易赤字縮小將支撐加元。
11 月 4 日,16:30 / 美國 / 貿易帳(9 月)/ 前值:-928 億美元 / 實際:-1056 億美元 / 預期:-1088 億美元 / USDX – 下跌
受進口創新高影響,美國 8 月貿易逆差擴大至 1056 億美元,為 2025 年春季以來最大缺口。4208 億美元的進口額創紀錄,主要由以下項目支撐:
出口增至 3152 億美元,部分抵消逆差擴大。更大的貿易缺口將壓制美元。
11 月 4 日,17:00 / 加拿大 / S&P Global 綜合 PMI(終值,10 月)/ 前值:47.8 / 實際:48.7 / 預期:48.5 / USD/CAD – 上漲
加拿大 9 月綜合 PMI 維持在 48.7,已連續第四個月低於榮枯線。服務業持續收縮,而工廠產出則略有增長。新訂單與就業同步下滑。生產者成本上升,但售價漲幅放緩,加之企業信心升至五個月高位,為逐步穩定奠定基礎。宏觀經濟延續疲軟將對加元構成壓力。
11 月 4 日,17:45 / 美國 / S&P Global 服務業 PMI(終值,10 月)/ 前值:56.5 / 實際:58.8 / 預期:57.9 / USDX – 下跌
美國 10 月服務業 PMI 為 57.9,連續第七個月位於擴張區間,並維持在多年高位附近。國內需求推動新訂單流入創 2.5 年來最強,而海外訂單也錄得自 2023 年中以來最大增幅。燃料、員工、公共事業及保險等營運成本上升,令投入成本通脹升至 2022 年夏季高位,從而壓抑未來六個月產出預期。與 9 月相比,服務業增速放緩將給美元帶來壓力。
11 月 4 日,18:00 / 美國 / ISM 服務業 PMI(終值,10 月)/ 前值:55.4 / 實際:54.9 / 預期:56.0 / USDX – 上漲
ISM 服務業調查顯示,儘管指數回落至 54.9,該行業在 9 月仍連續第 27 個月維持擴張。
主要挑戰仍包括投入成本通脹居高不下(價格分項升至 74)、貿易關稅以及外需疲弱。更強的服務業動能將支撐美元。
11 月 4 日,18:00 / 美國 / ISM 服務業商業活動(10 月)/ 前值:61.7 / 實際:56.5 / 預期:56.0 / USDX – 下跌
ISM 服務業商業活動分項在 9 月降至 56.5,低於 8 月的多年高位。儘管有所降溫,該指數仍接近其 57.25 的長期均值,保留了較大緩衝空間。較溫和的商業動能將壓制美元走勢。
11 月 4 日,18:30 / 美國 / EIA 原油庫存(每週)/ 前值:-306.1 萬桶 / 實際:-189.2 萬桶 / 預期:-248.1 萬桶 / Brent – 上漲
美國能源部每週報告顯示,截至 10 月 23 日當週商業原油庫存已連續第四週下降(減少 189.2 萬桶),確認實物供應偏緊。Cushing 庫存減少 62.4 萬桶、餾分油庫存接近 150 萬桶的降幅,再加上淨進口量日均減少 79.6 萬桶及煉廠開工率略降,整體效應超過汽油庫存增加的影響。碳氫化合物供應收緊將支撐 Brent。
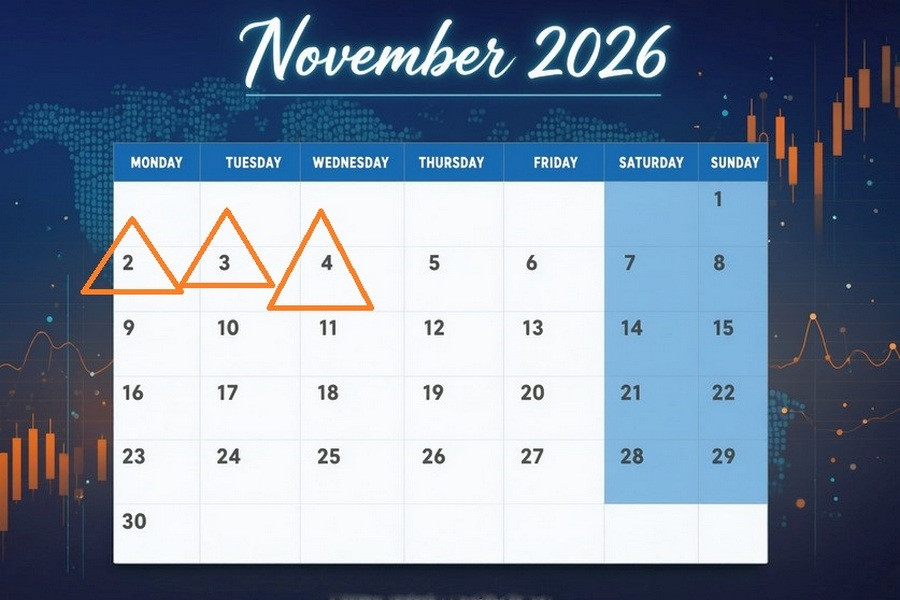
11 月 2 日,12:45 / 歐元區 / Boris Vujcic 發表講話(ECB Governing Council)/ EUR/USD 11 月 2 日,15:00 / 歐元區 / Joachim Nagel 發表講話(ECB Governing Council)/ EUR/USD 11 月 2 日,19:15 / 美國 / Austan Goolsbee 發表講話(芝加哥聯邦儲備銀行行長)/ USDX 11 月 3 日,07:30 / 澳大利亞 / RBA 總裁 Michele Bullock 發表講話 / AUD/USD 11 月 3 日,11:45 / 歐元區 / Pedro Machado 發表講話(ECB Supervisory Board)/ EUR/USD 11 月 3 日,17:00 / 歐元區 / Sharon Donnery 發表講話(ECB Supervisory Board)/ EUR/USD 11 月 3 日,19:00 / 加拿大 / 加拿大央行行長 Tiff Macklem 發表講話 / USD/CAD 11 月 3 日,21:00 / 歐元區 / Joachim Nagel 發表講話(ECB Governing Council)/ EUR/USD 11 月 3 日,21:15 / 歐元區 / Olaf Sleijpen 發表講話(ECB Supervisory Board、DNB Governor)/ EUR/USD 11 月 4 日,16:20 / 歐元區 / Philip Lane 發表講話(ECB Supervisory Board)/ EUR/USD
此外,未來幾天還將有多位主要央行官員發表講話。這些評論往往會引發外匯市場波動,因其可能釋放未來政策路徑的信號。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们