歐元/美元匯價週三小幅回落後,隨即恢復跌勢。過去一週整體波動相當疲弱,但在週三美國通膨數據公布後,匯價便順勢大幅下挫。無論如何,歐元/美元匯率目前仍在持續走低……
每當媒體或網站寫出類似「美元走跌」或「美元在通膨公布前承壓」這樣的說法時,我們都感到相當訝異。究竟承受了什麼壓力?又是跌到哪裡去?事實上,美國貨幣已經上漲逾一個月——也許不是天天上漲,但幾乎每天都是漲勢為主。回調個 30–40 點?連叫作「修正」都嫌勉強。美元的走勢彷彿聯準會已經把政策利率連續調升了五次,而且還打算再升個差不多的幅度。但現實情況是,聯準會接下來頂多只會再升息一次。而在美元已經連漲一個月之後,又有誰能理直氣壯地說,這波漲勢的主因是市場對聯準會貨幣政策的緊縮預期升溫?
九月的聯準會會議顯示,多數 FOMC 成員預估只會再緊縮一次——不是在 2026 年多次升息,而是再升一次而已。John Williams 近期的談話進一步確認,央行計畫在 2026 年再升息一次,並預期通膨將放緩,2027 年開始逐步降息。如此加總起來,聯準會最多也不過是再升兩次息。這樣的程度,真的足以支撐美元連漲一整個月嗎?而且我們仍然無法斷言這一波歐元/美元的跌勢已經結束。
與此同時,歐洲央行已經兩度調升主要利率,且年底之前不排除第三次升息的可能。英國央行則很可能在 11 月初才開始啟動緊縮,但那同樣意味著至少還有兩到三次升息空間。簡單來說,就算把尚未發生的升息一併納入考量,聯準會的緊縮幅度仍然會比歐洲央行與英國央行來得小。然而市場始終對此視而不見,分析師們也持續編織各種奇特的理由來解釋美元的上漲。
我們依然認為,這背後主要是慣性與投機的故事。沒有人會否認外匯市場中存在投機行為。簡單說,所謂投機,就是大型參與者為了從匯率波動中獲利而進行的交易與操作。從本質上講,每一位交易者在某種程度上都是投機者。但一旦行情被歸類為「投機帶動」,許多市場參與者就不願意接受這樣的說法。過去一個月,價格只朝單一方向移動。若非一路不間斷的美元買盤湧入,又能是什麼?而這樣的買盤洪流,卻缺乏足夠有力的基本理由或依據。因此,目前基本面與宏觀經濟背景對交易者而言幾乎毫無意義。價格走勢完全由供需驅動,而這樣的供需變化與事件、新聞、數據公布或其他市場事故並不對應。
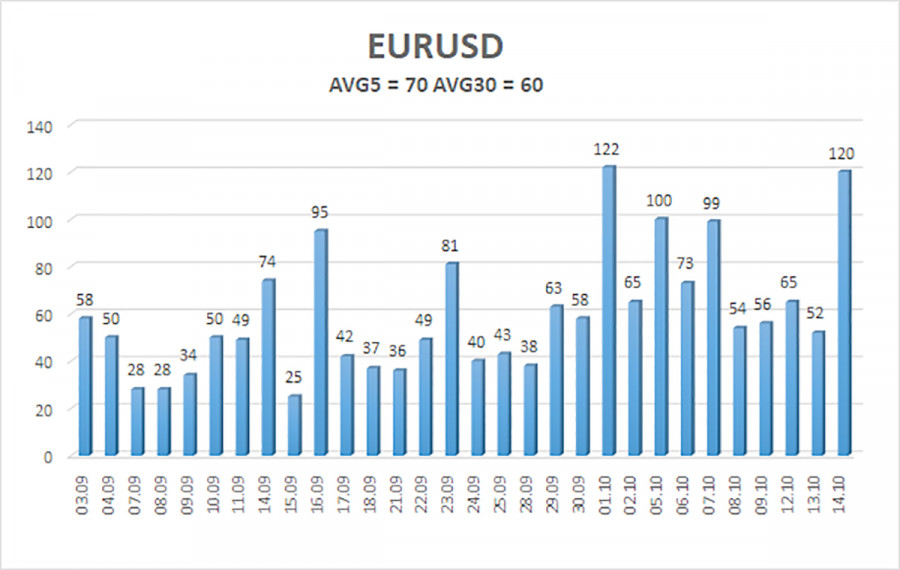
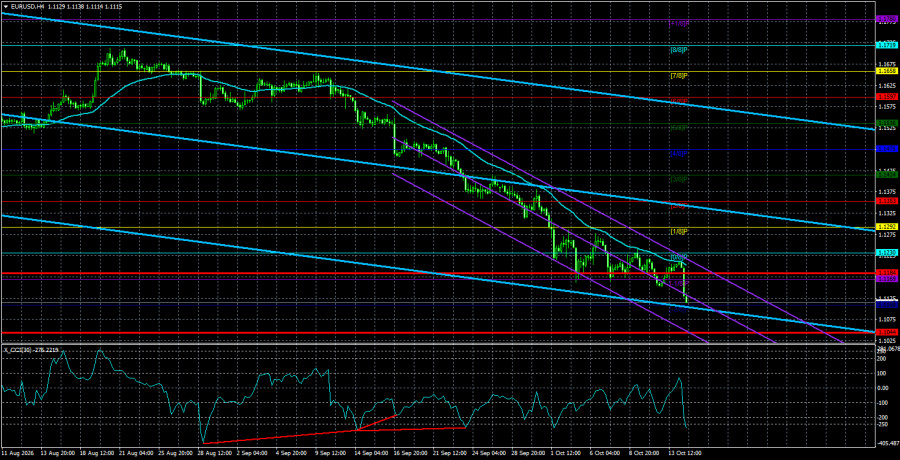
截至10月15日,EUR/USD 貨幣對在最近 5 個交易日的平均波動幅度為 70 點(pips),屬於「中等」波動。我們預期該貨幣對在週四於 1.1044 與 1.1184 水準之間波動。較高的線性迴歸通道已經轉向向下,顯示出另一波趨勢反轉。CCI 指標第四次進入超賣區,並形成了三個「看漲」背離,預告這一段不合邏輯的跌勢可能接近尾聲。然而,市場目前並未對技術訊號做出反應。
S1 – 1.1108
R1 – 1.1169
R2 – 1.1230
R3 – 1.1292
EUR/USD 貨幣對持續下行,但我們依然將此輪跌勢視為新一輪升勢前的修正。從全球基本面來看,美元前景依舊偏空,不過在 2026 年,地緣政治因素以及其後 Fed 的鷹派立場,為美元提供了強勁支撐。在匯價位於移動平均線下方時,可考慮做空,目標看向 1.1108 與 1.1044;在匯價突破並站上移動平均線後,多頭頭寸將更具參考價值,目標位於 1.1292 與 1.1353。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们