Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
英格蘭銀行總裁 Andrew Bailey 在下議院財政委員會聽證會上承認,目前通膨風險「偏向上行」,並直言能源價格的波動正被傳導至金融市場。同時,他堅決否認存在任何「秘密升息計劃」。Bailey 指出,自海灣衝突爆發以來,英國房貸利率已上升約 75 個基點——為 G7 國家中升幅最大者。
經濟數據表現不一。7 月 GDP 按月成長 0.4%,但工業情勢明顯較為疲弱——過去三個月產出下滑 0.5%。貿易數據顯示,出口疲軟,而進口依然有撐,加深了因能源進口依賴所導致的結構性赤字。
儘管能源價格已達到英格蘭銀行 7 月預測中所設定的「不利情境」水準,但目前仍缺乏明確證據顯示出現明顯的第二輪效應。
波斯灣局勢為本已複雜的局面再增添關鍵變數。Brent 原油已漲至每桶 110 美元,而英國天然氣價格曲線的高點則達到每 therm 210 便士——這在數個月前仍顯得難以想像。NIESR 預測,通膨將於 2027 年 2 月見頂,達 3.8%,並要到 2029 年才會回落至 2% 的目標水準。家庭能源帳單拖欠金額已超過 40 億英鎊。
交易員目前預期,英鎊利率在年底前大約還將上調 47 個基點。
相較於歐元區更高的利率,透過利差機制為英鎊提供支撐,但若有數據顯示能源衝擊已開始向核心通膨傳導,市場可能重新定價,押注進一步收緊政策。這將在短期內推升英鎊,但代價是惡化成長前景。
8 月通膨報告將顯示,整體通膨是否繼續上升而核心通膨仍保持穩定——若如此,英格蘭銀行便可在不損及其信譽的情況下暫停升息。
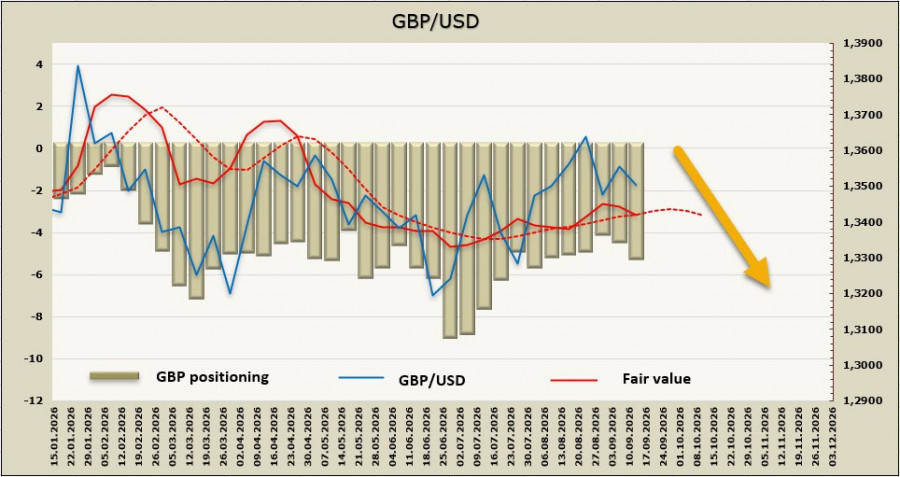
根據 CFTC 報告,過去一週市場對英鎊的淨空頭部位增加了 8 億英鎊,至 −49.7 億英鎊。投機部位依然偏空;隱含價格動能已走弱,且很可能跌破其長期平均水準。
一週前,我們曾表示,如果市場對 Federal Reserve 未來利率的預期不發生變化,英鎊將維持偏多走勢。如今市場並未讓人失望,普遍預期 Fed 將在週三升息,邏輯上這對美元形成支撐。GBP/USD 已逼近 1.3460–1.3470 的支撐區,而跌破該區間的可能性已大幅上升。我們預期在 9 月 16 日 FOMC 作出決議之前,英鎊不太可能明確收在該水準之下,但出現看跌突破的機率已明顯增加。若 Fed 表現不至於讓市場失望,下一個目標支撐將看向 1.3425。目前,預期英鎊重啟升勢的理由已明顯減少。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们