Обявената оставка на Christine Lagarde на практика засенчи заседанието на ЕЦБ през октомври. Въпреки това разликата в паричната политика остава по-важният фактор за EUR/USD и засега тя е в полза
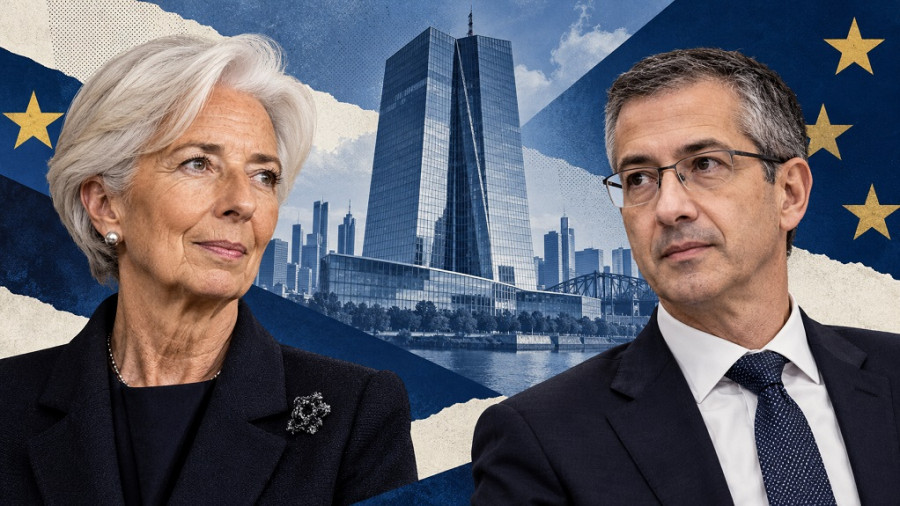
Вчера научихме, че президентът на ЕЦБ Christine Lagarde ще напусне поста си по-рано – на 7 февруари 2027 г. Новината не беше кой знае каква изненада. Говори се за нейно евентуално предсрочно напускане още от февруари, когато Financial Times свърза оттеглянето ѝ с предстоящите президентски избори във Франция.
Тогава ЕЦБ реагира предпазливо на слуховете в пресата, като заяви, че Lagarde е съсредоточена върху работата си и не е взела решение да се оттегли. По същество регулаторът нито потвърди, нито отрече тази информация. По-късно самата Lagarde призна възможността за предсрочно напускане, но без да дава подробности. С времето темата отстъпи във втори, после в трети план и накрая затихна.
Затова вчерашното изявление прозвуча едновременно и неочаквано, и в известен смисъл – предвидимо.
Политическият подтекст е доста прозрачен. Франция е изправена пред президентски избори догодина през пролетта, които могат съществено да усложнят отношенията на Париж с Брюксел. Един вероятен сценарий е балотаж между крайнодясната Марин Льо Пен и радикалния левичар Жан-Люк Меланшон. Според Reuters, Льо Пен към момента води в проучванията. Макар че е рано някой кандидат да се смята за сигурен, вероятността е голяма победителят да дойде от един от двата полюса – десен или ляв.
Ранното оттегляне на Лагард позволява наследникът ѝ да бъде договорен, докато Еманюел Макрон все още е президент, като по този начин се запазва влиянието на настоящата френска администрация върху кадровото решение. Това е важно, защото мандатът е за осем години. Може да се каже, че Лагард „играе в синхрон“ с Брюксел, като помага да се предотврати потенциално спорен въпрос. Макар че тя представя оставката си като желание да „говори по-свободно по теми отвъд паричната политика“, политическите мотиви са очевидни.
На този фон ключовият въпрос е кой ще наследи Лагард като президент на ЕЦБ. Най-често споменаваните имена са бившият ръководител на централната банка на Нидерландия Клаас Кнот и бившият управител на Bank of Spain Пабло Ернандес де Кос, който сега оглавява Bank for International Settlements. Де Кос изглежда най-вероятният кандидат, включително и в публикуваното миналата седмица допитване на Bloomberg: 12 икономисти посочват него, а девет – Кнот. В Испания де Кос се радва на подкрепата както на премиера Педро Санчес, така и на лидера на опозицията Алберто Нуньес Фейхо.
Заслужава да се отбележи и че Испания никога не е имала президент на ЕЦБ, а назначаването на „ястреб“ като Борис Вуйчич за вицепредседател би могло да укрепи позицията на по-умерен кандидат като де Кос.
Какво да очакваме при негово ръководство? Много анализатори определят Кнот като „прагматичен ястреб“, докато де Кос се възприема като по-умерен (dovish). И все пак от двамата се очаква да запазят политическата приемственост в ЕЦБ.
По мое мнение де Кос ще обръща по-голямо внимание на рисковете от прекомерно затягане и ще се опитва да балансира борбата с инфлацията с подкрепата за растежа. Но не очаквайте ЕЦБ да започне незабавно да намалява лихвите с неговото идване; решенията остават в правомощията на Управителния съвет, а ролята на президента е да организира дебата, да помага за постигането на консенсус и да предава на пазарите колективната позиция на банката. Разбира се, влиянието на президента надхвърля един глас, но председателят не може еднолично да определя политиката. Въпреки това, при равенство на гласовете мнението на президента може да се окаже решаващо.
Вчерашната кадрова новина на практика засенчи октомврийската среща на ЕЦБ, която се оказа безсъбитийна. Регулаторът остави лихвените проценти непроменени и използва вече познатия език. От една страна, ЕЦБ запази възможността за повишение на лихвата през декември; от друга, тя подчерта относителната стабилност на базисния инфлационен натиск и липсата на съществено ускоряване на ръста на заплатите. По-строгите финансови условия бяха друг ограничаващ фактор. Като цяло банката трябваше да претегли риска от трайно висока инфлация спрямо риска от прекомерно охлаждане на вътрешното търсене.
В реакция на вчерашните събития EUR/USD се отдръпна от дъната, но не успя да закрепи стабилно позиции отново в зоната около 1,12. Виждам този ръст преди всичко като корекция на фона на по-широкото отслабване на долара и временния импулс за еврото от все още заложеното в цените възможно декемврийско повишение от страна на ЕЦБ. Въпреки това ЕЦБ не затегна допълнително тона си, така че няма основание за устойчиво поскъпване на еврото.
От своя страна вчерашните макроданни от САЩ бяха благоприятни за долара: БВП на САЩ за третото тримесечие нарасна с 3,4% на годишна база (прогноза 3,2%), а личното потребление – с 3,8%. Силното търсене съпътства ускоряващата се инфлация, което позволява на Fed не само да запази „ястребова“ позиция, но и да я затегне допълнително.
Поради това все още смятам, че доларът има предимство. И двете централни банки – Fed и ЕЦБ – биха могли да затегнат политиката си допълнително на заседанията си през декември. Но Fed се опира на по-солидно вътрешно търсене, докато ЕЦБ трябва да отчита нарастващите рискове от икономическо забавяне. Смяната на президента на ЕЦБ няма да премахне тази разлика. Затова корекциите нагоре при еврото следва да се разглеждат като възможности за къси позиции, с основна цел при 1,1130 (долната лента на Bollinger на дневна графика – D1).
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас