Fondy sledující trendy, známé jako CTA, „v červenci více než ztrojnásobily své akciové expozice“, varovala v pondělí banka UBS, čímž se jejich pozice přiblížila maximálním dlouhým úrovním v době, kdy se trhy jeví jako přetažené.
Podle banky jsou CTA nyní „maximálně dlouhé, když se trhy začínají přibližovat vrcholu“, což může povzbudit medvědy na akciovém trhu, kteří očekávají systematický prodej.
„Vzhledem k tomu, že není prostor pro nákupy, měli bychom očekávat, že CTA od této úrovně budou snižovat expozici, ale pouze postupně,“ uvedli stratégové UBS v čele s Nicolasem Le Rouxem v poznámce.
Odhadují potenciální krátkodobé odlivy ve výši 10–20 miliard dolarů v příštích dvou týdnech, přičemž poukazují na podpůrné bazické efekty a nízkou realizovanou volatilitu, které by měly proces odvíjení oddálit nebo utlumit.
Podle zprávy dosáhly CTA nyní 92. percentilu své 30leté distribuce expozice akcií.
V pesimistickém scénáři by to mohlo znamenat odliv až 80–90 miliard dolarů, zatímco při silném oživení trhu by příliv činil pouze 30–35 miliard dolarů. Tyto údaje jsou však „v porovnání s historickým standardem relativně nízké“, což naznačuje, že systematické toky mohou zatím zůstat utlumené.
Kromě akcií pokračovaly CTA v úpravách pozic i v dalších třídách aktiv. V oblasti úvěrů sbírají výnosy v prostředí nízké volatility, přestože se spready blíží minimům z roku 2007.
Na devizovém trhu způsobilo červencové oživení dolaru značné ztráty, což vedlo CTA k odkupu krátkých pozic v hodnotě 50–60 miliard USD, což představuje přibližně třetinu jejich původní expozice vůči americkému dolaru (USD). UBS očekává, že další nákupy USD přiblíží pozice CTA ke konci srpna k neutrálnímu stavu.
Глобалната финансова система се сблъска с суровата реалност. Очакванията за скорошно парично разхлабване се оказаха преждевременни. Световните регулатори навлизат в нов кръг на затягане. Данните са категорични. Сред 33 водещи централни банки по света 15 са повишили лихвите през последните шест месеца – точно 45% от ключовите институции. Това е най-високото ниво от 2023 г. насам. Текущата динамика доближава пазарите до критичните нива, наблюдавани през 2011 и 2018 г.
Тогава делът на централните банки, които затягат политиката, достигна 55%. Вълната на парична рестрикция има дълбоки корени. През 2022 г. близо 95% от страните синхронно повишиха лихвите – принудителна реакция на масираните стимули по време на пандемията, които заляха пазарите с евтина ликвидност и предизвикаха глобален ценови скок. Трейдърите се надяваха, че този цикъл е окончателен. Но до 2026 г. ситуацията отново се влоши. Петдесет и четири централни банки официално са възобновили повишаването на цената на заема, а през последните три месеца се появи особено опасен завой.
Ефектът на огледалния коридор
Броят на решенията за повишаване на лихвите е висок и значително надхвърля този на пониженията. Централните банки са хванати в менгемето на вносната инфлация. Намаляване на лихвите сега би означавало капитулация пред нарастващите цени. Допълнителни повишения пък рискуват да смачкат икономическия растеж. Регулаторите избраха втория сценарий. Federal Reserve действа под безпрецедентен натиск. Септемврийското повишение с четвърт пункт беше първото от три години насам. Но истинската причина за тази стъпка не се крие в класическите икономически модели. В навечерието на септемврийската среща фючърсните пазари оценяваха вероятността от повишение на над 90%.
Макроикономическата картина обаче допускаше пауза. Въпреки това Fed се оказа заложник на пазарните очаквания. Отказът да реализира ход, който пазарите вече бяха калкулирали, щеше да предизвика масови разпродажби на активи и рязък скок на волатилността. Регулаторът беше принуден да се съобрази с тълпата. Икономистите уместно нарекоха този феномен „ефект на огледалния коридор“. Терминът е въведен от председателя на Fed Kevin Warsh. Ефектът е разрушителен за независимостта на централните банки: вместо да оформя очакванията, регулаторът просто ги потвърждава. Централната банка се страхува да не разочарова трейдърите. Това е класически поведенчески капан, който през последните години се превърна в норма.
Макроикономическата картина обаче позволяваше пауза. Въпреки това Fed се оказа заложник на пазарните очаквания. Отказът да бъде осъществен ход, който пазарите вече бяха калкулирали в цените, би предизвикал масови разпродажби на активи и скок на волатилността. Регулаторът трябваше да отстъпи пред тълпата. Икономистите уместно нарекоха това явление „ефект на огледалния коридор“. Терминът беше въведен от председателя на Fed Кевин Уорш. Ефектът е разрушителен за независимостта на централната банка: вместо да формира очакванията, регулаторът просто ги потвърждава. Централната банка се страхува да не разочарова трейдърите. Това е класически поведенчески капан, който през последните години се превърна в норма.
Самият Уорш защити повишението с аргумента, че инфлацията в САЩ остава твърде висока. Тя се задържа на неприемливо високи нива твърде дълго. Затова решението през септември беше необходимо, за да се ускори връщането към целите за ценова стабилност. Последният Beige Book разсея останалите „гълъбови“ илюзии. Той показа, че повечето участници в комитета открито целят ново повишение на лихвата преди края на 2026 г. В същото време официалните лица обвързват точния момент на стъпките с излизащите данни. Пазарните котировки обаче вече живеят в друга реалност – трейдърите калкулират още три повишения до средата на следващата година. Спиралата на затягане се завърта все по-бързо.
Нефтен фитил – защо лихвите са безсилни
Основният парадокс на настоящата криза се крие в характера на инфлацията. Лихвените проценти са инструмент за потискане на търсенето. Но днешната инфлация е очевидно енергийно обуславена, като основните двигатели са войната с Иран и военната премия в цените на петрола. Централна банка не може да „печатa“ барели суров петрол. Лихвата на Fed не може да промени уязвимостта на танкерите в Ормузкия проток. Въпреки това мандатът задължава регулатора да се бори с инфлацията, така че той е принуден да потиска икономиката чрез лихвите. Публикациите през септември разкриха мащаба на проблема.
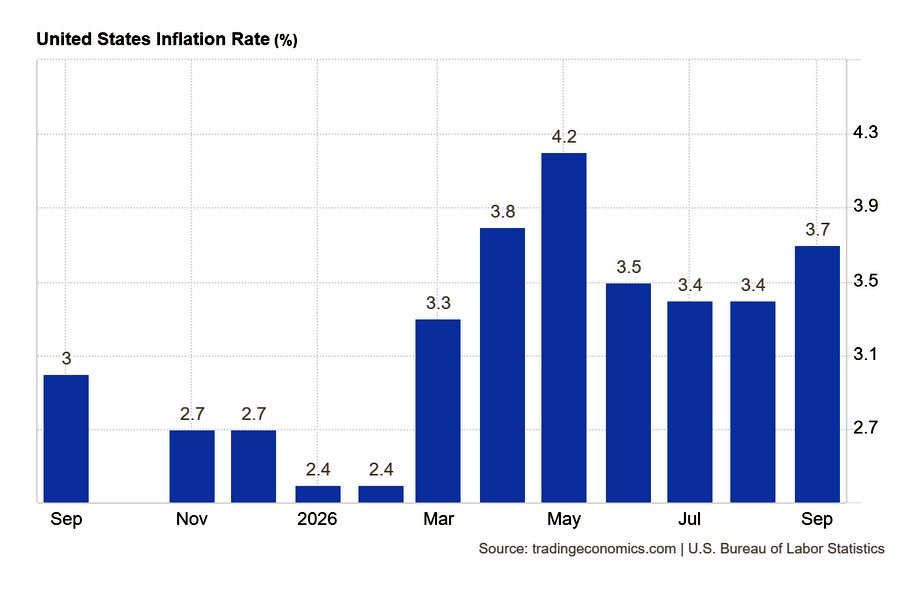
Потребителската инфлация в САЩ се ускори до 3.7% от 3.4% през август (графика 1). Индексът на цените на енергията скочи с 5.2% само за един месец. Цените на бензина по бензиностанциите в САЩ нараснаха с 9.1% на месечна база. Междувременно базисната инфлация (без енергия и храни) се установи на 2.6%.
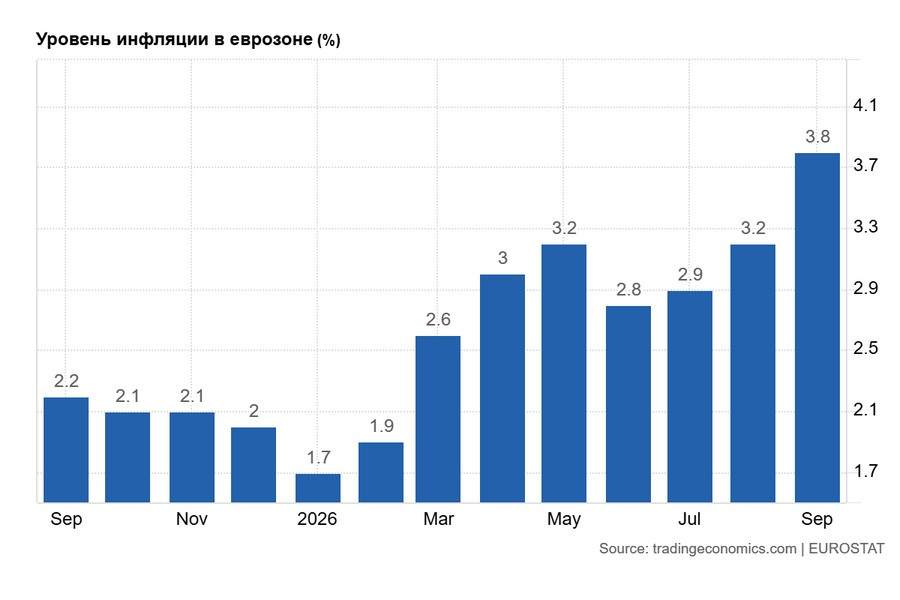
В еврозоната положението е още по-тежко. Годишният темп на нарастване на потребителските цени там се ускори до 3.8% от 3.2% месец по-рано (графика 2). Движещият фактор е същият: разходите за енергия за европейските домакинства и индустрията скочиха с 18.9%. Инфлацията при услугите остана на умерените 3.2%. Ясно е, че Европа плаща огромен геополитически данък.
Цената на Хормуз
Що се отнася до Съединените щати, военната конфронтация в Близкия изток бързо се монетизира в преки бюджетни загуби. Bloomberg Economics изчислява, че поддържането на втората фаза на морската блокада на Иран струва на САЩ до 42 млн. долара на ден. Тези суми се превръщат в астрономически размери: преките оперативни разходи за поддържане на настоящата фаза на блокадата вече са достигнали 2 млрд. долара. Ако добавим първоначалното военно струпване в региона, Operation Epic Fury, и разходите за първата блокада, общата сметка на Пентагона набъбва до 7.1 млрд. долара.
Подобни колосални разходи са тежко бреме за бюджета на САЩ. Министерството на финансите трябва да заема все повече средства на открития пазар. Ръстът в емисията на държавен дълг съвпада с пикови лихвени нива. Правителството плаща рекордни доходности по своите облигации. Това е класически проинфлационен фактор, който напълно неутрализира усилията на Fed за затягане на паричните условия. Продължителен период на високи лихви удря банковия сектор и инвестициите в AI, които са най-чувствителни към високи разходи по финансирането.
Големите финансови институции държат огромни портфейли от държавни облигации, купени през ерата на ниските лихви. Покачването на доходността генерира огромни нереализирани загуби. В същото време банките са претоварени с инвестиции в проекти, свързани с AI. Този сегмент е надут до почти балонни размери. Ако AI стартъпите не покажат бърза рентабилност, кредитният риск ще взриви балансите на кредиторите. Фондовият пазар в САЩ вече реагира на тези рискове; Wall Street регистрира първите пориви на назряваща корекция.
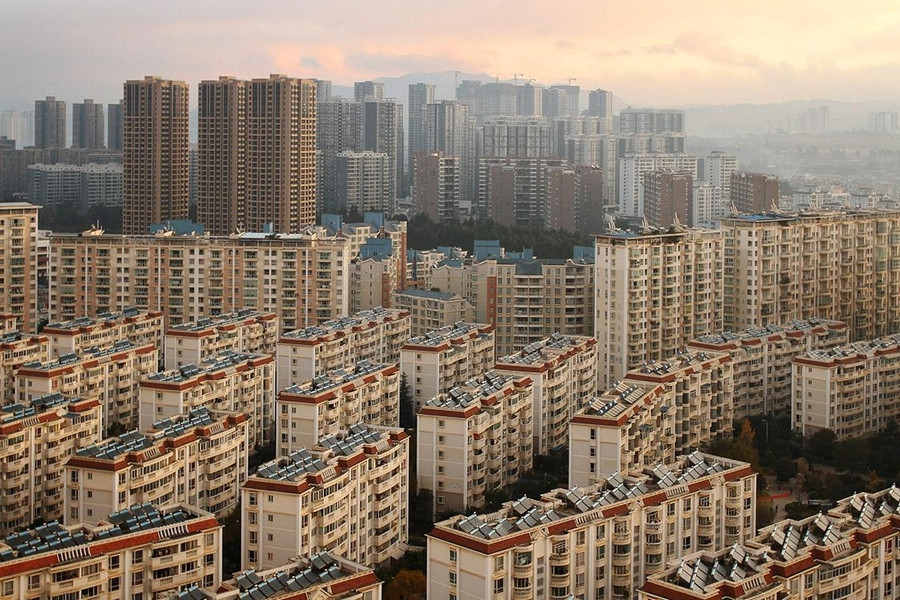
В по-дългосрочен план си струва да се обърне внимание на строителния сектор. Спомнете си колко тежко кризата в имотния сектор на Китай удари икономиката на страната. Секторът дълго време се захранваше от агресивно задлъжняване, като апартаменти се продаваха още при изкопаването на основите. След въвеждането на регулацията „три червени линии“ цялата тази конструкция рухна и прерасна в многогодишна системна криза. Резултатът е известен: вълна от фалити, несъстоятелност и ликвидации на големи строителни компании, предвождани от China Evergrande и Country Garden. Масовото замразяване на проекти предизвика гнева на купувачите и бойкот на ипотеките, оставяйки след себе си огромни, неизползвани жилищни комплекси (на снимката).
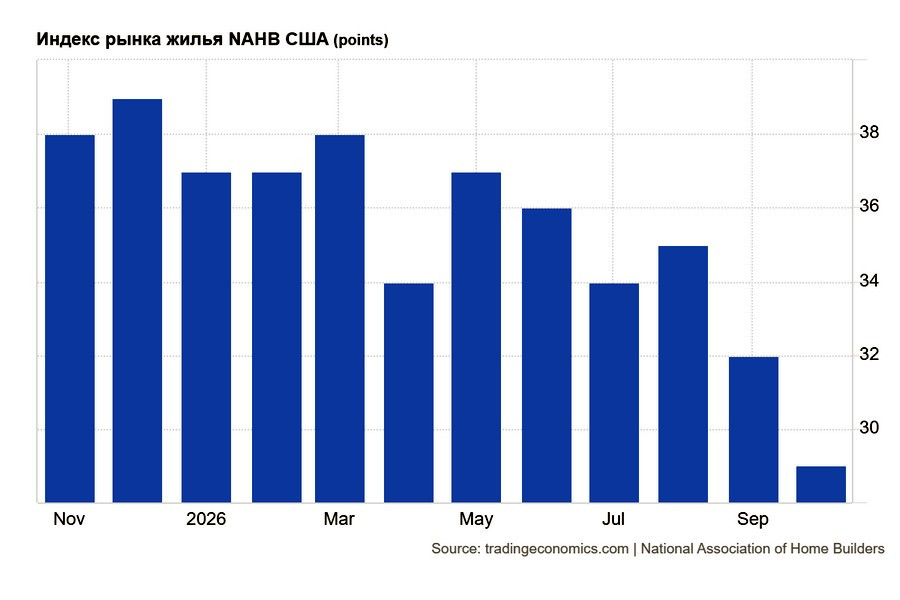
Бившият двигател на растежа на китайския БВП се превърна в източник на токсични рискове. Правителството беше принудено да изкупува активи и да предприеме болезнена реорганизация на сектора. Положението в жилищния сектор на САЩ не е толкова драматично, но NAHB/Wells Fargo Housing Market Index (HMI) продължава да спада и през октомври (графика 3). Доверието на американските строители на жилища се понижи до 29 пункта спрямо 32 пункта месец по-рано. Стойности под 50 пункта сигнализират за откровен песимизъм. Това е катастрофално дъно, невиждано от юни 2012 г. За сравнение, през октомври 2025 г. индексът беше 37 пункта.
Всички вътрешни компоненти на индекса отчитат рекордно ниски стойности:
- Индексът за текущите продажби – 33 пункта (14-годишно дъно)
- Очаквания за продажбите след шест месеца – 32 пункта (най-ниско ниво от ноември 2022 г.)
- Индексът за трафика на потенциални купувачи – 18 пункта
Американските строители на жилища са изправени пред перфектна буря. Жилищното строителство в САЩ се сблъсква с комбинация от неблагоприятни фактори. Конфликтът в Близкия изток повиши цените на енергията, а скъпата енергия увеличи разходите за основните строителни материали. Строгите имиграционни политики доведоха до остър недостиг на работна сила. Новите вносни мита повишиха общите разходи. В същото време Федералният резерв поддържа ипотечните лихви на изключително високи нива. В опит да спасят продажбите, строителните компании предприемат крайни мерки: през октомври 43% от тях официално са намалили цените по проектите си. Това е най-високият дял на компании с отстъпки в периода 2020–2026 г. Средният размер на намаленията остава около 6% за седми пореден месец.
Но директните отстъпки очевидно не са достатъчни. Шестдесет и пет процента от респондентите в проучването на National Association of Home Builders признават, че използват скрити стимули – плащат застраховка, субсидират част от лихвените проценти по ипотеките или предлагат безплатно довършително строителство. Делът на компаниите, които прибягват до подобни мерки, надвишава 60% вече 19 поредни месеца. Главният икономист на NAHB Робърт Диц дава мрачна оценка: жилищният сектор е смазан от ограничения в предлагането и от криза на достъпността. Купувачите напускат пазара под натиска на високите ипотечни лихви, скъпите материали и сриващото се потребителско доверие. Активността на клиентите се е свила до нивата от април 2012 г., а секторът – повече от 140 000 специализирани фирми – се плъзга към рецесия.
Промяна в компонентите на търсенето...
Въпреки вътрешните проблеми и нарастващите дефицити, външното търсене на US Treasuries не е намаляло. Но структурата на това търсене претърпява тектонични промени. Кой всъщност финансира Америка? Отговорът се крие в шепа юрисдикции. Общото търсене на US Treasuries прикрива мащабно преразпределение сред най-големите купувачи. Традиционните донори на американския дълг отстъпват назад. Обединеното кралство, Франция, Норвегия и Япония рязко са свили покупките спрямо миналата година, а Китай продължава да намалява доларовите си резерви.
Сред основните продавачи са също Канада, ОАЕ, Нидерландия и Саудитска Арабия. Изгубените потоци са напълно компенсирани от нови лидери, които наливат пари в американските пазари. Концентрацията на капитала е достигнала тревожни нива: пет юрисдикции формират 79,1% (751,6 млрд. долара) от всички нетни държавни потоци към американски дългови книжа:
Година по-рано първата петица също е обхващала съпоставим дял от 77,6%, но съставът е бил различен: United Kingdom, Cayman, France, Norway и Ireland. Нивото на концентрация не се е променило; вътрешното разпределение се е изместило. Germany се откроява: покупките на американски дълг от страна на Германия са нараснали 13,3 пъти спрямо същия период на миналата година. Ireland е увеличила потоците 2,5 пъти, а Singapore – 2,7 пъти.
Какво означават тези числа? Те сочат мащабно изтичане на европейски индустриален и финансов капитал. Икономиката на Германия губи привлекателност на фона на скъпия газ и стагнацията, и капиталът бяга през Атлантика към високата доходност в САЩ. London остава най-големият канал за покупки на US Treasuries, но вече е и значим нетен продавач на американски акции – класически признак за намаляване на риска. Инвеститорите ликвидират позиции в акции на Wall Street и пренасочват капитала си към сигурни американски държавни облигации.
Франция – най-слабото звено?
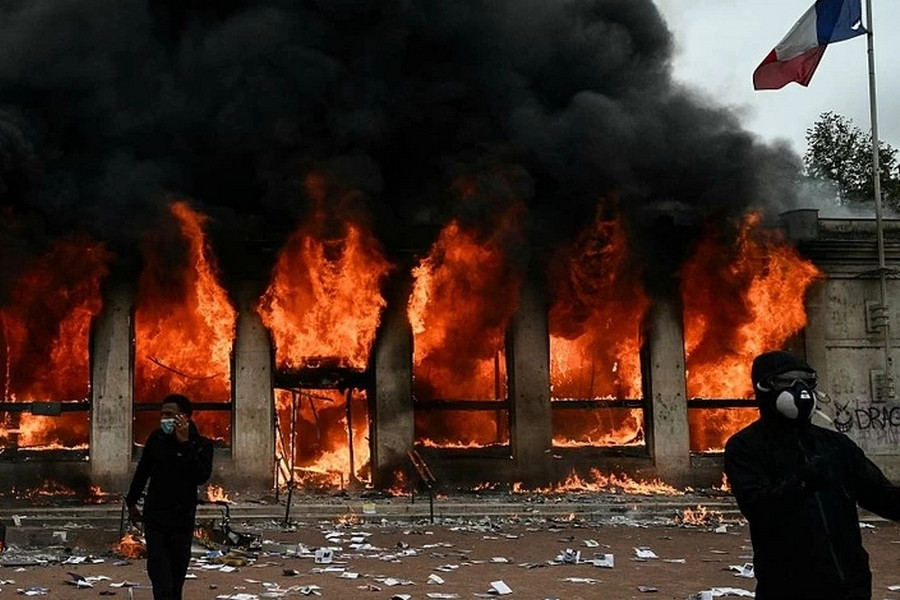
Докато капиталът бяга към долара, Европа бавно се плъзга към собствена криза. Конфликтът в Близкия изток засили недостига на природен газ; цените на енергията в Европа отново се покачват, подхранвайки инфлационния натиск в еврозоната и обвързвайки ръцете на регулаторите. Франция се превърна в най-слабото звено. Икономиката на Петата република е силно уязвима: растежът на БВП е минимален, бюджетният дефицит се е раздувал до опасни нива, а доходността по държавните облигации се повишава рязко. При такива условия нов енергиен шок удря Париж много по-силно, отколкото съседите му.
Растящите разходи по заеми автоматично увеличават лихвеното бреме върху бюджета. Правителството спешно се нуждае от фискална консолидация и съкращаване на разходите, но обществото отговаря с масови протести по улиците, поставяйки властите в безизходица. Тиери Вайземан, глобален стратег по лихвени проценти и валути в Macquarie Group, предупреждава за политически риск: вероятността популисти да дойдат на власт във Франция се увеличава – било от крайната десница, било от крайната левица.
Всеки несистемен кабинет може да направи бюджетната корекция практически невъзможна. Предизборните кампании едва започват и реториката за огромния дълг, потенциален фалит и радикални бюджетни промени ще се засилва. Тези политически битки пряко ще натежат върху еврото в идните месеци. Просто няма фундаментални причини за поскъпване на единната валута.
Може ли светът да избяга от скъпия долар?
Високата цена на заемния ресурс в САЩ има страничен ефект. Държавни емитенти и корпорации в други страни физически не могат да си позволят да емитират дълг в долари. Конкуренцията за капитал стана твърде ожесточена. Стефани фон Фридебург, ръководител на суверенната група на Citi, отбелязва важна тенденция: правителствата по света се отдръпват от долара при емитиране на нов дълг. Обслужването на задължения в долари при базови доходности над 5.30% води националните бюджети до фалит. Държавни и корпоративни емитенти търсят убежище в регионалните пазари. Те диверсифицират източниците си на финансиране чрез емитиране на дълг в местни валути.
Интересът към заеми в китайски юан, австралийски долар, хонконгски долар и сингапурски долар рязко нарасна. Това е по-евтино и по-безопасно от гледна точка на валутния риск, особено за развиващите се пазари. Доходността на развитите пазари поставя нови рекорди. Огромни обеми частен капитал се насочват към САЩ за финансиране на инфраструктурата за изкуствен интелект. Икономиките в развитие просто са изтласкани от глобалния пазар на капитали: те нямат фискални буфери и не могат да се конкурират за средствата на инвеститорите. Бремето по обслужването на стария дълг натиска техните бюджети.
Въпреки тази принудителна дедоларизация на дълговите портфейли, фон Фридебург прави едно ясно заключение: щатският долар ще остане доминиращата световна резервна валута в обозримо бъдеще. Нито един друг финансов пазар не може да се сравни с дълбочината и ликвидността на американския. Емитентите може да заемат в юани по принуда, но резервите си ще държат в американски държавни ценни книжа.
Доларът: най-сигурната високо доходна опция в турбулентни пазари
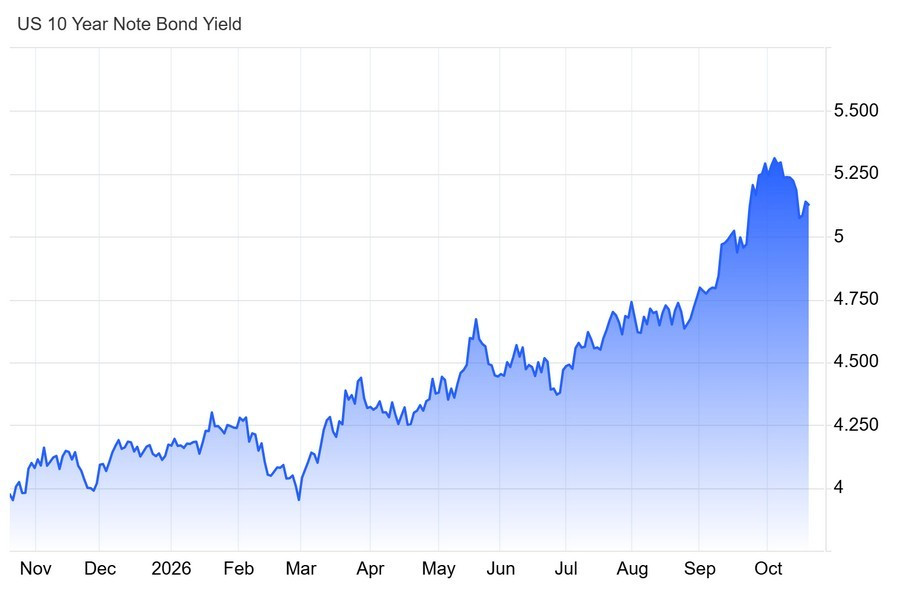
На фона на геополитическата турбулентност, доходността по 10-годишните US Treasury уверено се повиши над 5.30% (графика 4). Това дава на щатския долар гигантско доходностно предимство спрямо конкурентите. Номинраните в щатски долари активи изглеждат далеч по-привлекателни от европейските книжа и този спред подпомага устойчивия приток на глобален капитал към Съединените щати. Конфликтът в Близкия изток остава основен източник на страх. Рисковете от прекъсване на доставките на петрол поддържат инфлацията при енергийните цени повишена. При такива условия привлекателността на долара като крайната „сигурна валута убежище“ – и като петродолар – е гарантирана.
Валутните стратези виждат перспективите пред EUR/USD по различен начин.
На Wall Street анализаторите систематично подценяват долара вече девет месеца. В проучване, проведено в периода 30 септември – 2 октомври, близо 70 стратези упорито повтарят мечи прогнози за основната валутна двойка, като очакват еврото да поскъпне до 1.14 в рамките на месец и да нарасне с около 3% в рамките на три до шест месеца; средната прогноза за едногодишен хоризонт е около 1.15.
Jayanti Bharadwaj, ръководител „FX стратегия“ в TD Securities, признава, че доларът може да остане силен в краткосрочен план, но залага твърдо на отслабване на долара в рамките на шест до дванадесет месеца.
Kenneth Brooks, ръководител „Проучвания“ в Societe Generale, твърди, че доларът ще отслабне едва след срив в икономиката на САЩ: според неговата логика високите лихви на Fed неизбежно трябва да предизвикат рецесия. Въпреки това икономиката на САЩ все още расте много по-бързо от годишния темп от 2.2%, който мнозина прогнозираха.
Paul Mackel, глобален ръководител „FX проучвания“ в HSBC – един от малцината, които правилно предвидиха силата на долара тази година – е убеден, че валутата ще продължи да поскъпва, докато пазарите вярват в твърдата линия на Fed. Той използва метафора от търговията: щатският долар отново изглежда като „най-чистата мръсна риза“ в кошницата от глобални валути. Той очаква доларът да остане силен поне до първата половина на 2027 г. и остро критикува консенсусната теза за неизбежен срив на долара. По негово мнение много анализатори разчитат на остарели концепции, пренебрегвайки спредовете при реалните лихви и изключителната устойчивост на икономиката на САЩ.
Ръководителят на G10 FX проучванията в UBS, Shahab Jalinos, подкрепя тази гледна точка. Негативното отношение към долара, формирано с десетилетия, продължава да доминира на пазара. Моделите за оценка многократно показват, че доларът е надценен и твърде скъп. Но тези академични модели игнорират потока на реалните пари. Jalinos обяснява механиката: чуждестранният капитал непрекъснато се насочва към Съединените щати. Пазарът на акции в САЩ е дълбок и ликвиден. Глобалният инвеститорски апетит към дълга на САЩ не отслабва. Всичко това генерира колосално физическо търсене на долари, което нарушава всички търговски модели, базирани на паритета на покупателната способност.
Ще пристигнат ли ястребите от централните банки през октомври?
Септемврийските данни за инфлацията принудиха Wall Street да се съобрази с фактите и големите инвестиционни банки незабавно пренаписаха своите прогнози. Повечето участници на пазара сега очакват Fed да извърши ново повишение на лихвата с 25 б.п. през декември. Икономистът на UBS Andrew Dubinsky подчертава опасна комбинация от фактори. Ускоряващата се инфлация при стоките съвпада с трайно високата инфлация при услугите. Тази токсична комбинация на практика гарантира, че Fed ще задържи лихвите на пикови нива много по-дълго, отколкото пазарите очакваха. UBS също така очертава три основни риска, които поддържат Fed в ястребова позиция:
1. Инвестиционният бум в изкуствения интелект увеличава търсенето.
2. Кризата в Близкия изток нарушава логистиката и повишава цените на петрола.
3. Несигурността около търговската политика и вносните мита увеличават производствените разходи на стоките.
Продължителен цикъл на затягане е единственият начин да се закотвят инфлационните очаквания на фирмите и домакинствата. Докато инфлацията остава близо до 3% заради повтарящи се шокове, облекчаването не е на дневен ред. Новата реалност е, че кредитополучателите, корпорациите и обикновените потребители са изправени пред дълга ера на високи разходи по обслужване на дълга. Fed обмисля допълнително затягане, а другите централни банки се въздържат от облекчаване чрез понижения. Така фундаменталната картина за EUR/USD показва еврото под мощен троен натиск:
· ястребова парична политика в САЩ;
· нарастваща фискално-политическа криза във Франция, която дърпа надолу пазара на държавен дълг в еврозоната;
· геополитически рискове в Близкия изток, които удрят енергийно зависима Европа.
От своя страна, ECB разполага с малко пространство за маневри. Франкфурт се страхува да не дестабилизира периферните дългови пазари. Техническата картина за валутната двойка е ясна: низходящата структура остава непокътната. Глобалният низходящ тренд доминира и всяка възходяща корекция е временна. Ако локалните нива на подкрепа бъдат пробити, еврото е на път към ново рязко понижение. Ако Европа действа по-предпазливо от САЩ, диференциалът в лихвените проценти ще продължи да се разширява в полза на долара.
Следователно ключовите събития на FX пазара в последната седмица на месеца ще бъдат заседанието на Fed на 27–28 октомври и заседанието на ECB на 28–29 октомври.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас