Окончателната оценка за БВП на Обединеното кралство за второто тримесечие беше рязко коригирана нагоре спрямо предварителните данни — тримесечният растеж беше ревизиран до 0,5%, а на годишна база до 1,4%. Картината за третото тримесечие е по-слабо позитивна: композитният PMI спадна от 52,5 до 51,7 — тримесечно дъно; PMI в сектора на услугите също спадна от 52,5 до 51,7; новите поръчки се свиха за пръв път от три месеца; а износните продажби намаляват още по-бързо.
Паралелно с това инфлацията се повиши до 3,1% през август, а собствената прогноза на Bank of England сочи, че общата инфлация може да премине 4% в началото на следващата година. Това ускоряване е почти изцяло движено от енергията: Brent се задържа близо до 100 долара, а цените на едро на газа във Великобритания в началото на септември надхвърлиха 188 пенса/терм — най-високото ниво от края на 2022 г. и повече от двоен ръст от началото на годината.
Тази комбинация — външен шок при вътрешна слабост — поставя Bank of England в неудобна позиция. На конференцията на Nomura в Лондон Катрин Ман беше категорична: Bank of England „ще трябва да вдигне лихвите в даден момент“ — не само в отговор на текущите инфлационни отчети, но и за да „защити репутацията си“, т.е. да избегне разхлабване на инфлационните очаквания заради възприемана регулаторна нерешителност.
Трейдърите напълно калкулират поне едно повишение до края на годината и оценяват вероятността за второ на приблизително 50%. Проблемът е, че PMI сигнализира за растеж, доближаващ нулата — според изчисленията на S&P Global тримесечният ръст на БВП е едва 0,1%. Това поражда призрака на стагфлация: повишенията на лихвите ще притиснат вече слабото търсене, докато отказът от повишения рискува да закрепи инфлацията около 4%.
Търсенето наистина осезаемо намалява. British Retail Consortium отчете спад в очакванията на потребителите за икономиката през следващите три месеца от –28 през август до –34 през септември, а очакванията за личните финанси се понижиха от –9 до –15. Индексът на BDO за продажбите на дребно по високите улици е още по-показателен: през септември общите дискреционни продажби на дребно намаляха с 0,3% на годишна база — най-слабият септември от 2019 г. насам, без да се броят пандемичните години — а онлайн продажбите се свиха с 1,1%, най-лошият резултат в историята на серията. Данните на CBI показват, че търговците на дребно намаляват поръчките с най-бързия темп от началото на статистиката през 1983 г.
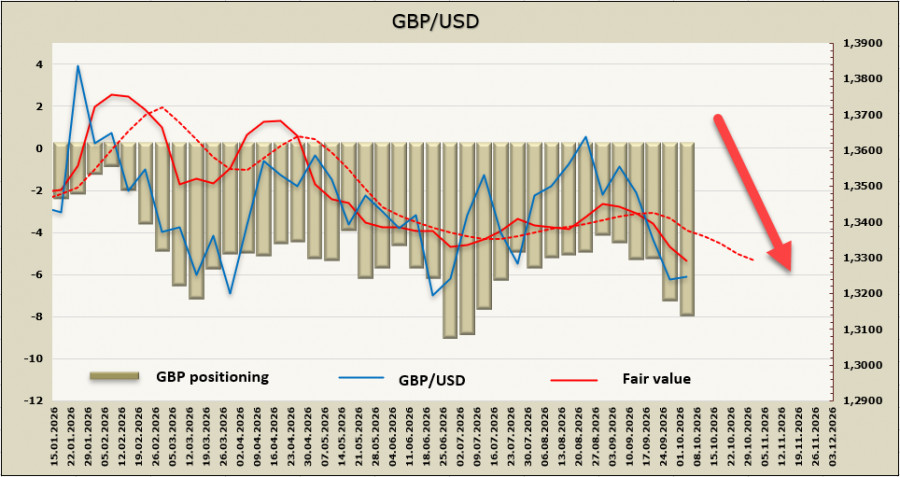
Нетните къси позиции в GBP нараснаха през отчетната седмица до -7,62 млрд. паунда; имплицираната справедлива цена се понижава, без засега да има признаци за обръщане.
Преди седмица очаквахме спад към 1.3139 — тази цел остава в сила. След рязкото понижение паундът се консолидира и очакваме спадът да бъде подновен след края на консолидацията. Съпротива има при 1.3295–1.3310, горната граница на консолидационния диапазон; вероятността за продължително движение над тази зона е ниска.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас