Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
Управителят на Bank of England Андрю Бейли призна по време на изслушванията в Комисията за хазната към Камарата на общините, че инфлационните рискове са „наклонени във възходяща посока“ и заяви ясно, че волатилността на цените на енергията се пренася върху финансовите пазари. В същото време той категорично отхвърли съществуването на какъвто и да е „таен план за повишаване на лихвите“. Бейли отбеляза, че ипотечните лихви във Великобритания са се повишили с около 75 базисни пункта от началото на конфликта в Залива – най-рязкото увеличение сред страните от Г‑7.
Икономическите данни са смесени. БВП нарасна с 0,4% на месечна база през юли, но индустриалната картина изглежда значително по-мрачна – производството се понижи с 0,5% за тримесечен период. Данните за външната търговия показват слаби експортни потоци наред със стабилен внос, което задълбочава структурния дефицит, подхранван от зависимостта от внос на енергия.
Въпреки че цените на енергията вече са достигнали „неблагоприятния сценарий“, заложен в юлската прогноза на Bank of England, доказателствата за вторични ефекти остават слаби.
Ситуацията в Персийския залив добавя решаваща променлива към вече сложната картина. Brent се повиши до 110 щатски долара за барел, а пиковите стойности по британската газова крива достигат 210 пенса за терм – равнища, които до преди няколко месеца изглеждаха малко вероятни. NIESR прогнозира, че инфлацията ще достигне връх от 3,8% през февруари 2027 г., а връщането към целта от 2% ще се забави до 2029 г. Просрочените плащания на домакинствата по сметки за енергия вече надхвърлят 4 млрд. лири.
Търговците калкулират в цените около 47 базисни пункта допълнително повишение на лихвите по стерлинга до края на годината.
По-високият лихвен процент спрямо еврозоната подкрепя стерлинга чрез лихвения диференциал, но всякакви данни, потвърждаващи предаването на енергийния шок към базисната инфлация, могат да накарат пазарите да преоценят вероятността за допълнително затягане. Това би подкрепило паунда в краткосрочен план, но за сметка на влошени перспективи за растеж.
Августовският инфлационен отчет ще покаже дали общата инфлация продължава да се покачва, докато базисната остава стабилна – резултат, който би позволил на Bank of England да направи пауза, без да загуби доверие.
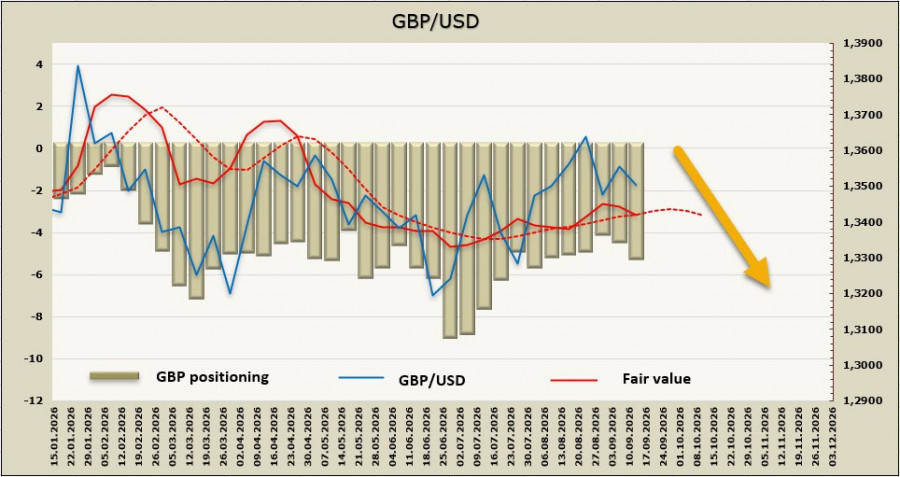
Според отчета на CFTC нетната къса позиция в паунда се е увеличила с 0,8 млрд. лири за седмицата до –4,97 млрд. лири. Спекулативното позициониране остава мечо; имплицираният ценови импулс отслабна и вероятно ще се понижи под дългосрочната си средна стойност.
Седмица по-рано посочихме, че паундът ще запази възходящ уклон, ако очакванията за лихвените проценти на Federal Reserve не се променят. Пазарът не разочарова и сега очаква Fed да повиши лихвата в сряда, което логично засилва долара. GBP/USD се доближи до подкрепата при 1.3460–1.3470 и вероятността за пробив съществено нарасна. Не очакваме паундът да затвори убедително под това ниво преди решението на FOMC на 16 септември, но шансовете за низходящ пробив очевидно са се увеличили. Ако Fed не разочарова, следващата цел ще бъде подкрепата при 1.3425. В момента има осезаемо по-малко основания да се очаква нов възходящ тренд.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас