الاستعدادات لانتخابات منتصف الولاية في الولايات المتحدة دخلت مرحلتها الأخيرة؛ إذ تسجّل الميزانيات المخصّصة للإعلانات والإنفاق المباشر للأحزاب على الحملات الانتخابية أرقامًا قياسية. لكن الصدمة السياسية الأبرز هذا الأسبوع جاءت
الاستعدادات لانتخابات منتصف الولاية في الولايات المتحدة دخلت مرحلتها الأخيرة؛ إذ تسجّل الميزانيات المخصّصة للإعلانات والإنفاق المباشر للأحزاب على الحملات الانتخابية أرقامًا قياسية. لكن الصدمة السياسية الأبرز هذا الأسبوع جاءت من فرانكفورت. فقد أعلنت رئيسة البنك المركزي الأوروبي Christine Lagarde رسميًا أنها ستتنحى مبكرًا في 7 فبراير 2027، أي قبل تسعة أشهر من نهاية ولايتها. هذا الرحيل غير المتوقع يفتح معركة حادة خلف الكواليس على المنصب الأعلى في البنك المركزي في وقت يواجه فيه التكتل موجة جديدة من الضغوط التضخمية. ومن أبرز المرشحين للمنصب الشاغر:
يشير المحللون إلى أن تسريع جدول الاستقالة يحمل بُعدًا سياسيًا؛ إذ سيتم تعيين الرئيس الجديد قبل الانتخابات الرئاسية في فرنسا في الربيع، ما يتيح لحكومة Emmanuel Macron الحالية تثبيت المرشح المفضّل لديها. اليورو كان الضحية الرئيسة في جلسة تداول الخميس، إذ ضعف أمام معظم العملات الرئيسة. وتكثّفت عمليات البيع بعد أن أبقى البنك المركزي الأوروبي سعر الفائدة على الإيداع دون تغيير عند 2.50%. وأقرّ المنظّم بالمخاطر الناجمة عن استمرار صدمة الطاقة على الأسعار والنمو، لكنه أشار إلى:
هذا القرار خيّب آمال الأسواق التي كانت قد سعّرت احتمالًا بنسبة 76% لتشديد السياسة النقدية في ديسمبر، مع توقعات لمزيد من الزيادات خلال العام. وجاء بيان مجلس المحافظين حذرًا بشكل لافت، ما أدى إلى انخفاض متزامن في عوائد السندات السيادية في منطقة اليورو.
أظهرت بيانات الاقتصاد الكلي الأمريكي صلابة، لكن السوق تفاعل معها بهدوء مفاجئ. فقد تسارع نمو الناتج المحلي الإجمالي الأمريكي في الربع الثالث إلى 3.4% على أساس سنوي، مقارنة بـ 2.2% في الربع السابق، متجاوزًا توقعات وول ستريت. وارتفع مؤشر تضخم الإنفاق الاستهلاكي الشخصي (PCE) إلى 3.6% في سبتمبر من 3.4% في الشهر السابق. كما قفز مقياس المبيعات النهائية الحقيقية إلى المشترين المحليين من القطاع الخاص إلى 4.9%، مؤكِّدًا قوة الطلب المحلي الكامن.
إلا أن القراءة المتعمقة كشفت عن بؤر ضعف خفية؛ فالاستهلاك الحقيقي للأسر في سبتمبر ظلّ شبه ثابت، بينما تراجع الدخل الحقيقي المتاح للإنفاق بنسبة 0.3%. وجاءت قراءة مؤشر PCE الأساسي الشهري مطابقة تمامًا للتوقعات (0.3%)، ما بدّد أسباب الذعر لدى المتعاملين. جاءت ردود فعل السوق الأمريكية محدودة:
تم تعديل احتمال رفع الفائدة من جانب الاحتياطي الفيدرالي في ديسمبر إلى 83% (من 85% في اليوم السابق). يُذكر أن الفيدرالي أبقى أمس نطاق سعر الفائدة الأساسي عند 3.75%–4.00%، مع تصويت اثنين من صانعي السياسة لصالح رفع فوري. الأسواق كانت قد سعّرت بالفعل رفعًا في ديسمبر، لذا لم تؤدِّ البيانات الكلية إلى إعادة تسعير حاد لتوقعات الفائدة. وظلت عوائد الخزانة مستقرة، ما يؤكد غياب حالة الذعر واللجوء المكثف إلى الدين الحكومي الخالي من المخاطر. واقتصر الضغط على شريحة من أسهم وول ستريت دون أن يمتدّ إلى سوق السندات أو العملات.
في هذه الأثناء، أصبح الاستثمار في الذكاء الاصطناعي ركيزة أساسية لنمو الاقتصاد الأمريكي؛ إذ تشير التقديرات الحالية للخبراء إلى أن هذا العامل يساهم بما يصل إلى ثلث الزيادة الإجمالية في الناتج المحلي الإجمالي. وتتباين تقديرات المساهمة المباشرة للذكاء الاصطناعي في نمو الاقتصاد الأمريكي عام 2026:
وتقود ثلاثة آليات مترابطة هذا الأثر: الإنفاق الرأسمالي المباشر للشركات التكنولوجية، طفرة البناء في مراكز البيانات، و«أثر الثروة» الواضح؛ إذ تؤدي الزيادات في القيمة السوقية لكبرى شركات التكنولوجيا إلى تعزيز ثروة الأسر الميسورة، ما يدعم إنفاقها الاستهلاكي (وقد يمثّل هذا المسار ما يصل إلى نصف التأثير الكلي للذكاء الاصطناعي على مستوى الاقتصاد الكلي).
إلا أن الاعتماد المفرط للاقتصاد الأمريكي على موضوع تكنولوجي واحد يخلق هشاشة هيكلية؛ فأي تباطؤ في موجة الاستثمار أو تصحيح ممتد في أسهم التكنولوجيا سيضرب مباشرة قطاع البناء التجاري، والإنفاق الاستهلاكي، والتوظيف في القطاعات المرتبطة، في حين لا يزال الأثر الفعلي للذكاء الاصطناعي على إنتاجية العمل الإجمالية في الاقتصاد غير محسوم.
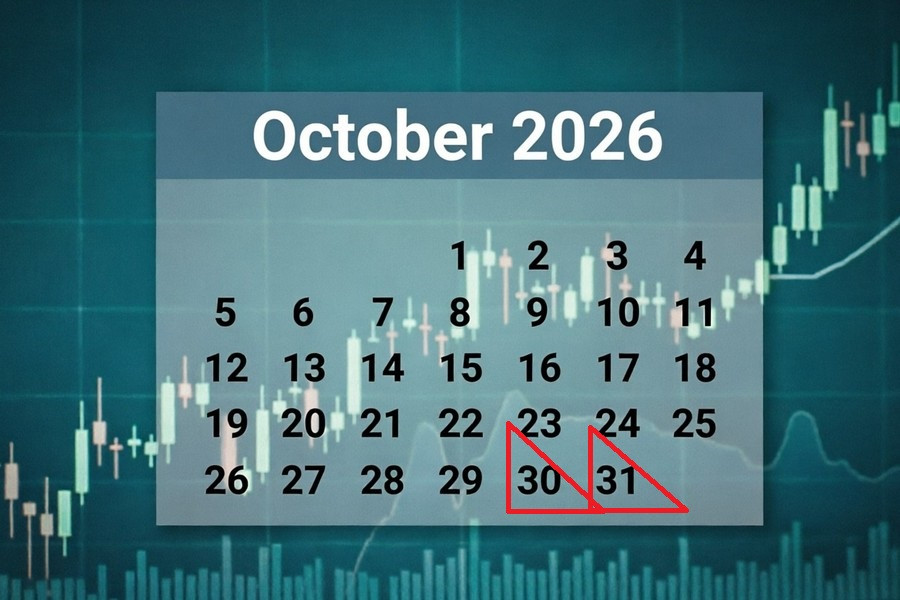
30 أكتوبر، 02:50 / اليابان / مبيعات التجزئة (سبتمبر) / السابق: 3.7% / الفعلي: 2.7% / التوقعات: 3.3% / USD/JPY – هبوط ارتفعت مبيعات التجزئة في اليابان في أغسطس بنسبة 2.7% على أساس سنوي، مواصلة سلسلة نمو استمرت ستة أشهر بدعم من إجراءات حكومية لاحتواء الأسعار. وكان قطاع السيارات المحرك الرئيس للنشاط الاستهلاكي، مع قفزة في مبيعات المركبات بلغت 17.7%، في حين ساهمت تجارة التجزئة غير المتجرية والمتاجر الكبرى في دعم الإنفاق، ما عوّض جزئيًا ضعف الإنفاق على:
ويُعدّ التصحيح الشهري البالغ 1.2% في حجم التداول التجاري مجرد تعديل للارتفاع القوي في يوليو، ما أبقى التوجه العام لاستهلاك الأسر دون تغيير جوهري. ويتوقع المحللون تسارع ديناميكيات مبيعات التجزئة في سبتمبر. تسارع إنفاق الأسر من شأنه أن يدعم الين الياباني.
30 أكتوبر، 02:50 / اليابان / الإنتاج الصناعي (سبتمبر) / السابق: 3.9% / الفعلي: 2.7% / التوقعات: 3.1% / USD/JPY – هبوط
سجّل الإنتاج الصناعي في اليابان زيادة بنسبة 2.7% على أساس سنوي في أغسطس، في تباطؤ معتدل للنشاط بعد نتائج أقوى في يوليو. وعلى الرغم من أن مستوى الإنتاج الحالي لا يزال دون المتوسطات التاريخية طويلة الأجل، فإن القطاع يحافظ على زخم إيجابي في ظل بيئة عالمية صعبة وقيود لوجستية.
وتتوقّع التقديرات الإجماعية تحسّن وتيرة الإنتاج الصناعي في سبتمبر. انتعاش النشاط في المصانع سيعزز الين.
30 أكتوبر، 03:30 / أستراليا / مؤشر أسعار المنتجين (PPI) ربع سنوي (الربع الثالث) / السابق: 0.4% / الفعلي: 1.3% / التوقعات: 1.0% / AUD/USD – هبوط قفز التضخم بالجملة في أستراليا 1.3% ربع سنوي في الربع الثاني، في أكبر زيادة فصلية منذ خريف 2023. وكان المحرك الرئيس هو المصافي، التي ارتفعت أسعارها 37.5% وسط موجة صعود عالمية في أسعار النفط مرتبطة بالتوترات في الشرق الأوسط، كما ساهمت تكاليف البناء الثقيل والإيجارات السكنية في الارتفاع، ما عوّض بالكامل تقريبًا التراجعات الموسمية في أسعار خدمات الإقامة.
ويتوقع المحللون تباطؤ التضخم بالجملة في الربع الثالث. تراجع ضغوط الأسعار على الشركات من شأنه أن يضغط على الدولار الأسترالي.
30 أكتوبر، 03:30 / أستراليا / مؤشر أسعار المنتجين (PPI) سنوي (الربع الثالث) / السابق: 3.0% / الفعلي: 3.6% / التوقعات: 4.5% / AUD/USD – صعود تسارع مؤشر أسعار المنتجين السنوي في أستراليا إلى 3.6% في الربع الثاني، وهو أعلى مستوى منذ مطلع 2025، وبفارق واضح عن المتوسط طويل الأجل البالغ نحو 2.5%. وتؤكد الزيادات المستمرة في تكاليف الإنتاج التغلغل العميق للصدمات السلعية عبر سلاسل القيمة.
ويتوقع المحللون مزيدًا من تسارع التضخم بالجملة في القراءة المقبلة. تصاعد ضغوط الأسعار في قطاع الإنتاج سيعزز التوقعات بتشديد السياسة النقدية ويدعم الدولار الأسترالي.
30 أكتوبر، 06:00 / 09:30 / اليابان / قرار بنك اليابان بشأن السياسة النقدية والمؤتمر الصحفي / السابق: 1.00% / الفعلي: 1.25% / التوقعات: 1.25% / USD/JPY – متقلب رفع بنك اليابان في قرار سبتمبر سعر الفائدة الأساسي إلى 1.25%، وهو أعلى مستوى لأسعار الاقتراض منذ ربيع 1995. وجاءت الخطوة بأغلبية الأصوات في ظل تصاعد الضغوط التضخمية والنداءات الخارجية من السلطات النقدية الأمريكية، ما قلّص الفاصل بين جولات التشديد إلى مستوى قياسي عند ثلاثة أشهر. وعلى الرغم من الخلافات داخل مجلس الإدارة، أشار البنك إلى احتمال بقاء التضخم فوق مستوى الهدف البالغ 2% لفترة ممتدة، وربما اقترابه من 3%.
ومن المتوقع أن يُبقي القرار المرتقب سعر الفائدة الأساسي عند مستواه المرتفع الحالي. واستمرار النهج المتشدد واستعداد بنك اليابان لمواجهة زيادات الأسعار المستمرة من شأنه دعم الين.
30 أكتوبر، 10:00 / ألمانيا / مؤشر أسعار الواردات (سبتمبر) / السابق: 6.8% / الفعلي: 8.3% / التوقعات: 10.3% / EUR/USD – صعود سجّلت أسعار الواردات في ألمانيا ارتفاعًا حادًا في أغسطس، لتصل إلى أعلى مستوى لها منذ أواخر 2022، مع دفع جولة جديدة من التوترات في الشرق الأوسط لتكاليف الطاقة صعودًا. وارتفعت مشتريات الكهرباء والمنتجات النفطية بأكثر من 60%، بينما صعد الغاز الطبيعي والنفط الخام بين 30–40%. وفي الوقت نفسه، أدّى ارتفاع أسعار المعادن غير الحديدية إلى زيادة أسعار السلع الوسيطة، ما عوّض تراجعات معتدلة في أسعار الواردات الاستهلاكية.
وتتوقع التقديرات الإجماعية مزيدًا من تسارع نمو أسعار الواردات في سبتمبر. تصاعد الضغوط التضخمية المستوردة سيعزز الحجج لصالح استمرار السياسة النقدية المتشددة ويدعم اليورو.
30 أكتوبر، 10:00 / المملكة المتحدة / مؤشر Nationwide لأسعار المنازل (أكتوبر) / السابق: 1.6% / الفعلي: 0.8% / التوقعات: 0.6% / GBP/USD – هبوط سجّلت أسعار المنازل في المملكة المتحدة في سبتمبر أبطأ وتيرة نمو منذ أواخر العام الماضي، في انعكاس لركود نشاط المشترين وسط حالة من عدم اليقين الجيوسياسي وارتفاع تكاليف الاقتراض. ورغم أن نمو الأجور المعتدل في القطاع الخاص يحسّن تدريجيًا القدرة على تحمّل تكاليف السكن قياسًا بالدخول، فإن ارتفاع أسعار الفائدة على الرهن العقاري يكبح الطلب، ما أدى إلى تراجع شهري في الأسعار بنسبة 0.2%.
ويتوقع المحللون مزيدًا من التباطؤ في أكتوبر. استمرار الضعف في سوق الإسكان سيضغط على الجنيه الإسترليني.
30 أكتوبر، 11:55 / ألمانيا / التغير في عدد العاطلين عن العمل (أكتوبر) / السابق: 5 آلاف / الفعلي: 12 ألفًا / التوقعات: 5 آلاف / EUR/USD – صعود ارتفع عدد العاطلين عن العمل في ألمانيا إلى أكثر من ضعفي مستواه في أغسطس خلال سبتمبر، متجاوزًا المتوسطات طويلة الأجل في ظل حذر في القطاع الصناعي. ومع ذلك، يظل سوق العمل متماسكًا أمام الصدمات الخارجية، بفضل تفادي عمليات تسريح واسعة النطاق نتيجة برامج الدعم الحكومية.
ويتوقع الخبراء تباطؤًا حادًا في تدفق العاطلين الجدد في أكتوبر. واستقرار سوق العمل في أكبر اقتصاد في المنطقة سيدعم اليورو.
30 أكتوبر، 12:00 / ألمانيا / الناتج المحلي الإجمالي – تقديري (الربع الثالث) / السابق: 0.7% / الفعلي: 1.0% / التوقعات: 1.1% / EUR/USD – صعودي اكتسب الاقتصاد الألماني زخماً في الربع الثاني، مسجلاً تسارعاً مقارنة ببداية العام بعد مراجعات صعودية للبيانات التقديرية. وعلى الرغم من أن القراءات الحالية ما زالت أدنى من المتوسطات التاريخية على المدى الطويل، فإن أكبر اقتصاد في أوروبا يواصل التكيف مع ارتفاع تكاليف الطاقة وإعادة هيكلة سلاسل التوريد.
يتوقع المحللون استمرار تسارع النمو في الربع الثالث. قوة النشاط الكلي في ألمانيا من شأنها دعم اليورو.
30 أكتوبر، 13:00 / منطقة اليورو / الناتج المحلي الإجمالي – تقديري (الربع الثالث) / السابق: 0.6% / الفعلي: 1.2% / التوقعات: 1.1% / EUR/USD – هبوطي تعافى اقتصاد منطقة اليورو في الربع الثاني بوتيرة تضاعفت بفضل تعافٍ متزامن في إنفاق الأسر، وزيادة أقوى في استثمارات الشركات، وارتفاع حاد في صادرات السلع التي نمت بنحو 4%. وشمل التسارع الاقتصادات الكبرى مثل ألمانيا وإيطاليا، مع أداء قوي كذلك في إسبانيا، ما عوّض أكثر من التباطؤ في فرنسا وتقييد الإنفاق الحكومي.
تتوقع الأسواق تباطؤاً معتدلاً في التقديرات الأولية للربع الثالث. أي فتور في الزخم على مستوى القارة سيضغط على اليورو.
30 أكتوبر، 15:30 / كندا / الناتج المحلي الإجمالي (على أساس شهري) — أغسطس / السابق: 0.4% / الفعلي: 0% / التوقعات: 0.2% / USD/CAD – هبوطي أظهر الناتج المحلي الإجمالي الكندي لشهر يوليو عدم تحقيق أي نمو شهري بعد سلسلة من الزيادات القوية. وعكست حالة الركود اتجاهات متعارضة: حيث قابلت المكاسب في قطاعي البناء والمرافق تراجعات في التصنيع والنفط والغاز، بينما عوّضت الزيادات في قطاع الخدمات في الإيجارات والبحث والتطوير والضيافة ضعف تجارة الجملة والتجزئة.
من المتوقع أن يعيد تقرير أغسطس الاقتصاد إلى مسار النمو الإيجابي بقيادة التعدين وتجارة التجزئة. أي توسع مجدد سيعزز الدولار الكندي.
30 أكتوبر، 15:30 / الولايات المتحدة / الإنفاق على المزايا الاجتماعية (الربع الثالث) / السابق: 1.2% / الفعلي: 1.0% / التوقعات: 0.7% / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – هبوطي تباطأ نمو الإنفاق على المزايا الاجتماعية وتعويضات موظفي القطاع العام في الولايات المتحدة إلى 1.0% في الربع الثاني بعد فترة أقوى في السابق. وارتفعت التكاليف المرتبطة بالأجور في القطاع الخاص بنسبة 0.9%، بينما زادت المدفوعات في حكومات الولايات والبلديات بنسبة 1.1%. يشير التباطؤ التدريجي في النفقات المتعلقة بالموظفين إلى تراجع ضغوط التكاليف الآتية من سوق العمل.
يتوقع المحللون مزيداً من الاعتدال في إنفاق المزايا الاجتماعية في الربع الثالث. تباطؤ تضخم تكاليف الأجور سيضغط على الدولار.
30 أكتوبر، 16:00 / ألمانيا / مؤشر أسعار المستهلكين – تقديري (أكتوبر) / السابق: 2.9% / الفعلي: 3.3% / التوقعات: 3.0% / EUR/USD – هبوطي تسارع التضخم في ألمانيا في سبتمبر إلى مستويات لم تُسجل منذ أواخر 2023 وسط موجة جديدة من ارتفاع أسعار الطاقة (+14.9%). وشملت أبرز المحركات:
كما ارتفعت أسعار الغذاء. وبقي التضخم الأساسي عند 2.4%، وشهد قطاع الخدمات تباطؤاً معتدلاً، فيما ظل المؤشر المنسق وفق معايير الاتحاد الأوروبي أعلى بكثير من مستوى المرجع المعتمد لدى الجهة التنظيمية الإقليمية.
يتوقع الإجماع تراجعاً في مؤشر أسعار المستهلكين في أكتوبر. تباطؤ التضخم في أكبر اقتصاد في المنطقة سيخفف توقعات المزيد من التشديد ويضغط على اليورو.
30 أكتوبر، 16:45 / الولايات المتحدة / مؤشر نشاط الأعمال في شيكاغو (أكتوبر) / السابق: 47.1 / الفعلي: 58.8 / التوقعات: 56.1 / USDX – هبوطي تعافى مؤشر نشاط الأعمال في شيكاغو بقوة في سبتمبر، عائداً إلى منطقة التوسع مع أكبر ارتفاع منذ أواخر الربيع. وساهمت قفزة قدرها 15.5 نقطة في المكون الصناعي وطلبات جديدة موسمية في دعم استمرار تسليمات الموردين وسط سحب متواضع من المخزونات. في المقابل عاد مكون التوظيف إلى منطقة الانكماش بسبب تحسين هيكلة القوى العاملة واللجوء إلى الاستعانة بمصادر خارجية، بينما لا تزال ضغوط الأسعار، رغم التراجع المحلي، تشكل عبئاً على الشركات.
يتوقع المحللون تراجعاً معتدلاً في المؤشر في أكتوبر. فتور النشاط الإقليمي سيضغط على الدولار.
31 أكتوبر، 04:30 / الصين / مؤشر مديري المشتريات الصناعي NBS (أكتوبر) / السابق: 49.8 / الفعلي: 50.1 / التوقعات: 50.0 / خام برنت – هبوطي، USD/CNY – صعودي انتقل مؤشر مديري المشتريات الصناعي الرسمي في الصين إلى منطقة التوسع للمرة الأولى منذ الصيف، مدفوعاً بـ:
إلا أن هذا التحسن ترافق مع ارتفاع تكاليف الإنتاج إلى أعلى مستوى في خمسة أشهر، وتراجع الطلبات الخارجية، واستمرار ضعف التوظيف، وتواضع توقعات الأعمال في ظل اعتماد كبير على العوامل الخارجية.
يتوقع المحللون عودة المؤشر إلى المنطقة الحيادية في أكتوبر. قطاع صناعي على حافة الركود سيضغط على خام برنت ويدفع USD/CNY إلى مستويات أعلى.
31 أكتوبر، 04:30 / الصين / مؤشر مديري المشتريات غير الصناعي NBS (أكتوبر) / السابق: 49.0 / الفعلي: 50.2 / التوقعات: 50.5 / خام برنت – صعودي، USD/CNY – هبوطي أنهى مؤشر مديري المشتريات غير الصناعي في الصين تراجعه المستمر منذ شهرين في سبتمبر، وعاد إلى النمو بفضل تحسن متزامن في البناء والخدمات. وسُجِّل توسع قوي في:
وقد عوّض هذا الأداء استمرار الضغوط في سوق العقارات وأسواق رأس المال، مما أعاد الاستقرار إلى دفاتر الطلبات، واستقر التوظيف، وتحسنت توقعات الأعمال لستة أشهر مقبلة.
يتوقع الخبراء مزيداً من التحسن في نشاط الخدمات. توسع قطاعي البناء والخدمات سيدعم الطلب على السلع الأولية، ما يرفع خام برنت ويعزز اليوان.
30 أكتوبر، 09:30 / اليابان / كلمة محافظ بنك اليابان Kazuo Ueda / USD/JPY 30 أكتوبر، 12:00 / المملكة المتحدة / كلمة Clare Mills (بنك إنجلترا) / GBP/USD 30 أكتوبر، 16:00 / الولايات المتحدة / كلمة Mary Daly (رئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو) / USDX 30 أكتوبر، 19:10 / منطقة اليورو / كلمة Philip Lane (عضو المجلس الحاكم في البنك المركزي الأوروبي) / EUR/USD 30 أكتوبر، 19:30 / الولايات المتحدة / كلمة Alberto Musalem (رئيس بنك الاحتياطي الفيدرالي في سانت لويس) / USDX
من المقرر أيضاً أن يدلي مسؤولون من البنوك المركزية الكبرى بتصريحات في الأيام المقبلة. وغالباً ما تؤدي تعليقاتهم إلى تقلبات في أسواق الصرف الأجنبي، إذ يمكن أن تشير إلى توجهات السياسة المستقبلية.
روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 وماهو رأيك